Analist Notları

Anıl Evci

@anilevci_

Yapay Zeka ve Sosyal Medya Çılgınlığı

Bu yazımızda Agentic AI kavramı dışına çıkıp farklı bir konuya eğileceğiz, yapay zekanın sosyal medya üzerindeki görünen ve görünmeyen etkileri. 

Bugün içerisinde Antrophic tarafından bir haber paylaşıldı. Antrophic'in yeni gelecek olan yapay zeka modelleriyle birlikte, bu modellerin üreteceği yazılarda watermark imzaları bulunacak.

Watermark'ı kabaca özetlemek gerekirse, Antrophic, ilgili yazının kendi dil modelleri ile hazırlandığını belirtmek için yazıya insan gözünün göremeyeceği şekilde işaretlemeler yapıyor. Bu da diğer yapay zeka modelleri tarafından algılanabiliyor. 

Şimdi biraz geçmişe dönelim. 2025 yılı itibariyle yapay zeka modelleri iyice akıllandıkça insanlar da "ya sosyal medyada içerikler ürettirirsek aslında hem deli gibi hızlı olur ve hem de çok az zaman ve düşünme prosesi ile içerik basarız let's go" diyerek yapay zeka üretimi içerikler üretmeye başladılar. 

İlk etapta bu tabii ki işe yaradı; çünkü yapay zeka olgusu yeni yeni şekilleniyordu ve platformların algoritmik yapay zekaları henüz buna adapte edilmemişti; ancak zaman içerisinde platformlar da yapay zeka ile oluşturulan içerikleri çok yüksek doğrulukla tespit edebilecek düzeye geldiler. 

Bunun potansiyel etkilerine ve oluşturacağı fırsatlara geçmeden önce normal sosyal medya kullanıcısının tarafındaki etkiye bakalım.

Twitter kullanıcısıysanız, gördüğünüz tweetlerin büyük çoğunluğunun yapay zeka içeriği olduğunu bilmeniz gerek. Özellikle yazı içerisinde bir yerlerde "sadece bu değil, aynı zamanda şu" formatında kalıplar görüyorsanız bilin ki o yazı bir yapay zeka ürünü, çünkü modeller hala belli söz kalıplarının ötesine geçemediler ve kendilerini fazlaca ele veriyorlar. Yapay zeka modelleri aslında yanıt üretirken, müthiş düzeyde kelime tahmini yapıyorlar ki bu da bir yazının ruhunun olmamasının en büyük kaynağı. Bir insan ise yazı yazarken düşünüyor, tükettiği içerikler ve deneyimleriyle birlikte bir iş ortaya çıkarıyor. Bir kullanıcı da okuduğu içeriğin yapay zeka ile oluşturulduğunu görünce, o içeriğe yeterli özenin gösterilmediğini düşünebiliyor ve içerikten soğuyor. En azından bende böyle işliyor, günde 7+ saat Agentic AI ile ilgilenen biri olmama rağmen bu dürtüyü aşamadım. 

Gelelim işin dramatik kısmına ve potansiyel fırsat olgusuna. 

Platform yapay zekalarının, yapay zeka ile oluşturulmuş olan içerikleri tespit ettiklerini söylemiştik. Youtube gibi bazı platformlar, yapay zeka ile oluşturulan içeriğin kalitesine göre çok ciddi yaptırımlar uygulayabiliyor. Youtube, içeriğin yüklendiği Youtube hesabını kapatabiliyor, aynı IP üzerinden erişilmiş farklı Youtube hesabınızın para kazanması açıksa da bloke edebiliyor ki o hesaptan yapay zeka ile içerik paylaşmamış olsanız bile. 

Twitter ve Instagram gibi platformlar ise konuya daha farklı yaklaşıyorlar. Sert bir önlem yerine "ceza" mekanizmasını tercih ediyorlar. Peki nedir bu ceza? 

Günümüz itibariyle platformlarda içerik hazırlamak artık son kullanıcıdan ziyade platform algoritmalarının gözüne girmeye göre yapılıyor. Instagram'da örneğin, bir reels hazırlıyorsanız reels videosunun ilk 5 saniyesi insanları videoda tutabilmeli, ne kadar çok kişi ilk 5 saniyeyi izlerse reels videonuz için o kadar pozitif ve daha fazla insanın önüne çıkarılır videnonuz; insanlar kendi aralarında o reels videosunu paylaşmalı ki ne kadar çok paylaşılırsa algoritma da o kadar çok insanın önüne düşürür ve etkileşiminiz de bir o kadar artar. Yani, "ya ben sevdiğim içeriği paylaşacağım elbet izlenir" dönemleri bitti. 

Kısa bilgilendirmenin ardından, ceza konusuna gelelim. Diyelim ki Instagram'da reels paylaşıyorsunuz veya Twitter üzerinde yazılı postlar çıkıyorsunuz. Yapay zeka içerikleri paylaşırsanız, platform algoritmaları sizin görüntülemelerinize ceza puanı uyguluyor ve normalde 10 kişinin önüne çıkaracaksa içeriğinizi, 5 kişinin önüne çıkarıyor. İşte bu noktada fırsat başlıyor;

insanlar ne kadar çok yapay zeka içerikleri üretirse, terazinin diğer tarafında da tamamen organik içerik üreten hesapların içerikleri de platform algoritmaları tarafından bir o kadar ödüllendiriliyor. Çünkü insanlar organik içerik görmek istiyor, bu etki de her geçen gün katlanarak artmaya devam ediyor. 

Eğer ki bir içerik üretme düşünceniz varsa, organik şekilde tam anlamıyla emek vererek enerjinizini kullanırsanız, içerik üretici olmak için çok iyi bir fırsat yakalayabilirsiniz.

ABD SALDIRILARI - ABD'nin İran'daki Rotası Ne Olacak? (A2/AD ve Modern Tarihin En Büyük Kumarı)

Son dönemde yeniden başlayan ABD saldırıları ve ortadan kalkan masa seçeneği üzerine biraz durumu toparlamak; yakın vadedeki riskleri ve süreci anlamak açısından kısa bir yapboz tamamlayalım.

Öncelikle ilk mutabakatta da, geçtiğimiz yılki saldırılarda ve diğer sahalarda hep aynı tutumun altını çizdik: Sahada sonuçlanmamış hiçbir mücadele masada net sonuç doğurmaz.

Gazze, Ukrayna, Lübnan veya İran hiç fark etmez. Aynı şekilde kısmi de olsa sonuç alınan sahaların da ortak özelliği (Suriye, Venezuela vb.) sahada alınan sonuçlardır.

Nitekim İran özelinde başından beri mutabakatın sürdürülemeyeceğini, ortaya konan tavizlerin sağlanamayacağını vb. anlatıyoruz.

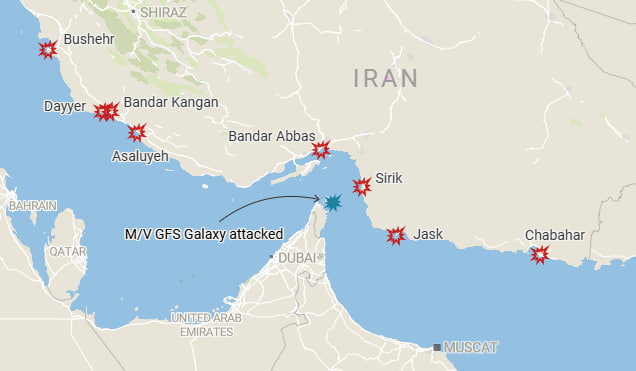
Geldiğimiz noktaya dönecek olursak; yeniden ABD saldırılarının sıklaştığı, hatta artık günde üç vakit saldırı takip ettiğimiz noktadayız. Saldırılar genel olarak İran'ın askerî kabiliyetlerini ve deniz gücünü hedef alan aynı noktalara düzenlenen saldırılarla devam ediyor. Genel olarak saldırı noktalarının görselini bırakıyorum

ABD'nin yoğun saldırı yaptığı hat


Ek olarak süreç Bender Abbas ağırlıklı, hatta bölgeyi izole etmeyi hedefleyen saldırılarla devam ediyor. Burada bahsettiğimiz "Yeni ve Son Aşama" tezi de giderek doğrulanıyor. Bender Abbas ve kıyı şeridine yönelik saldırılar; açıkça Trump'ın "Hürmüz bizim kontrolümüzde" söylemine paralel, saha karşılığı olarak görünüyor.

Birçok kişi bu noktada "kara operasyonu" vb. beklentilerini sunsa da Bender Abbas'ı çevrelemek, aslında açıkça İran'ın "Hürmüz" kartını etkisiz kılmaya 

yönelik bir hamle. Bir önceki mutabakatın temelini oluşturan bu hat, İran'ın masadaki en net ve tek kartıydı. Böylece bu kartın artık kullanılamaz hâle getirilmesi hedefleniyor.

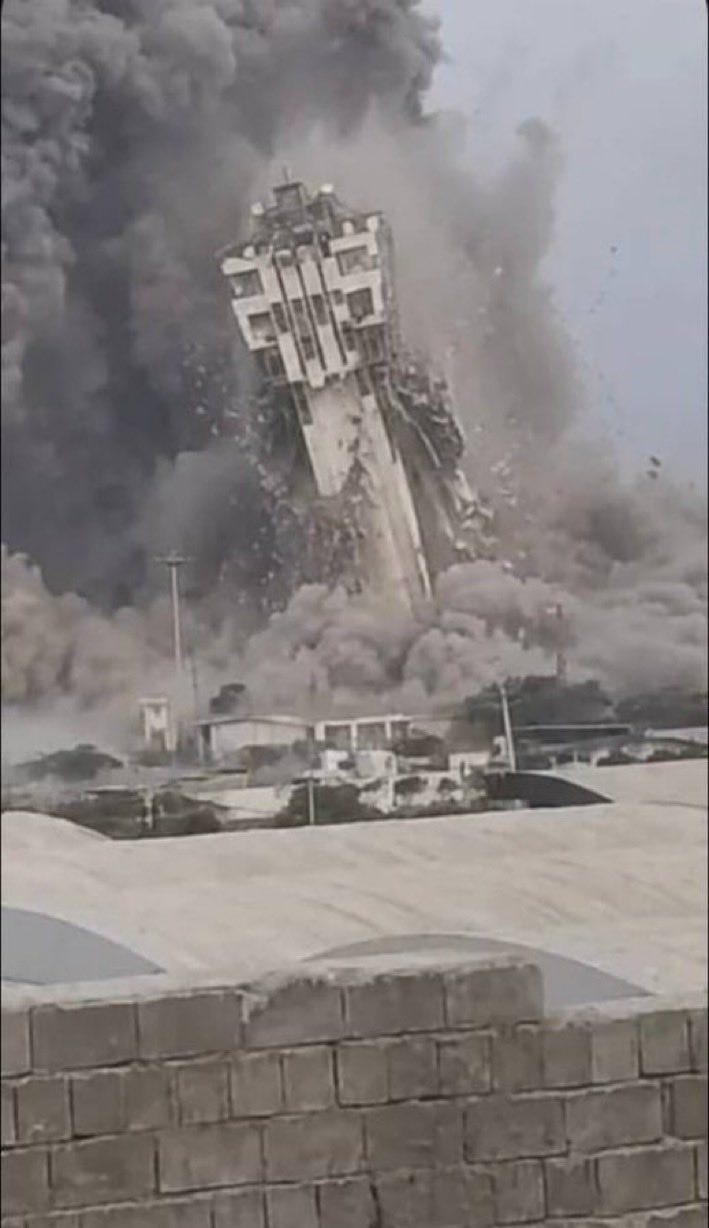
Bunu realitede pekiştiren diğer husus, Çabahar deniz kontrol kulesinin yapılan saldırılarla imha edilmesi. Bu hamle aslında Bender Abbas izolasyonu ile paralel şekilde, Hürmüz'ün ilk savunma ve izleme hattının imhasıyla birlikte deniz kontrolüne giden yolun kilit hareketiydi.

İmha edilen Çabahar kontrol kulesi


Çabahar kontrol kulesi, İran'ın Umman Denizi-Hürmüz hattındaki ilk savunma ve gözetleme hattının önemli bir parçasıydı. Buraya yönelik karartma, aynı zamanda bu hatta kör noktalar yaratmak anlamına geliyor. Yani temelde İran'ın erken aşama tespit yeteneğine vurulmuş önemli bir darbe diyebiliriz. Böylece asimetrik savunma ve haberleşme hattı zedelenmiş, aynı zamanda küresel ticarette önemli bir bypass hattı imha edilmiş oldu.

Tabii ki tek nokta burası değil; saldırı noktalarında gördüğünüz, en çok atak yapılan Jask ve Sirik de ABD'nin erken uyarı radarlarını ve deniz kontrol kulelerini barındıran önemli noktalardır.

Özellikle Jask; İran'ın "B planı" olarak olası bir iç hat sıkışması riskine karşı ihracat terminallerini ve deniz kuvvetleri gücünü kaydırdığı bir alan. Ayrıca haberleşme hattının, İran anakarası için hayati bölgesi. Bir de ABD'nin mutabakat bahanesiyle önlemeyi hedeflediği bir mayın sorunu vardı. İşte buranın imhası, bu sebeple de oldukça önemli.

İşte bu hat; ana temelde kör noktalar yaratmak ve erken önleyici gücü pasifize etmeye yönelik stratejik noktalara yapılan saldırıları anlamanız için yeterli olacaktır.

Yeterli mi? Hayır. Muhtemelen önümüzdeki süreçte Keşm-Lark adalarına ve Büyük Tunb-Ebu Musa hattına yönelik saldırıları sık sık göreceğiz.

Güvenli bir Hürmüz (ne kadar güvenli, ayrı bir soru işareti) hedefinde bu iki hat oldukça önemli. Boğaz'ın en dar hattı olan Lark Adası ve İran'ın asimetrik önleyici gücü olan Keşm bölgesi temizlenmeden güvenli bir boğaz isteği gerçekçi değil. Aynı şekilde neredeyse tamamen askerileşmiş, radar ve yanıltıcı sinyal üssü olan Ebu Musa ve Büyük Tunb da hedefler arasında olacaktır.

Bu açıdan ilk hedef; Hürmüz ve Umman arasındaki hatta İran'ın gözetleme gücünü devre dışı bırakarak kör noktalarla bir koridor hedefine ulaşmak gibi görünüyor. Nitekim Hegseth'in imha görüntüsü paylaşımı da bunu doğrular nitelikte. Bu, aynı zamanda küresel ticaretin ve koalisyonun temizlik sürecini de tamamlar nitelikte.

Ancak tek nokta bu değil. Gelelim asıl noktaya: Pickaxe Mountain

Evet, Hürmüz hedefi hem küresel ticaret açısından ana hedef hem de savaş sonrası dönemdeki Hürmüz statüsü için önemli bir hamle; ancak asıl noktanın, Trump'ın açık açık "Yok edeceğiz" dediği Axe olma ihtimali hiç de şaşırtıcı değil.

Saldırı şemasının devamı olan Buşehr ve Asaluyeh hatları; sadece kıyı şeridinin değil, aynı zamanda İran'ın savunma kompozisyonunun da dağılmasını hedefleyen ölçekli saldırılara sahne olan bir hat. Oluşturulan kör hatlar, radar sistemlerinin imhası ve tamamlayıcı olarak zaten zayıf durumda olan savunma hattının imhası, son aşamada sahneye gelecek misafirin önemli sinyalleri gibi görünüyor. Böylece İran'ın hem deniz hem de hava hattı ABD'nin oyun sahasına evrilirken Buşehr ve Asaluyeh başta olmak üzere kıyı şeridinin imhası; deniz koridorunun yanı sıra ABD için rahat bir hava koridoru imkânı da sunacaktır.

Peki Axe, B-2 saldırılarıyla imha edilebilir mi?

Ne dedik? Denizlerde kör hat, hava sahasında koridor. Geriye sürekli konuşulan kara konusu kalıyor. İlk günden beri hayal edilen kara çıkarması noktasında, bunun ütopik ve her anlamda maliyetli bir husus olduğunu belirtmiştik. Onun yerine noktasal askerî operasyon fikrinin çok daha gerçekçi olduğunu eklemiştik.

İşte bu stratejik hatların imhası, Axe'e giden noktada reaksiyon sınırlama ve kuvvet güvenliği için elzem bir unsur. Basitçe şöyle özetleyebiliriz:

Buşehr/Asaluyeh'in köreltilmesiyle hava koridorunun ve güvenliğinin sağlanması amaçlanır.

Hürmüz hattının temizliği, hem bir köreltme hamlesidir hem de İran'ın küresel ekonomi kartına karşı önleyici bir tedbirdir.

Özünde İran'ın nükleer programına yönelik saldırılara karşı vereceği cevaplar bellidir: Hürmüz kartı, Körfez'deki ABD üslerini hedef almak ve lojistik güvenliği baltalayarak küresel ekonomi üzerinden caydırıcılık yaratmak.

İşte olası bir Axe saldırısı öncesinde ABD; gerek birlik güvenliği gerekse ticari güvenlik açısından bu kartları İran'ın elinden almayı hedefliyor olabilir. İşte bu noktada sıradaki kısma geçeceğiz:

AXE KUMARI


Görsel


Öncelikle şunu belirtelim; anlaşmaların veya diyalog kanallarının getireceği sürprizlerle bu bölüm tamamen çöp olarak nitelendirilebilir. Ancak şu an için ana odağın Axe'in imhası olduğunu öngördüğümüz tezi sürdürüyoruz.

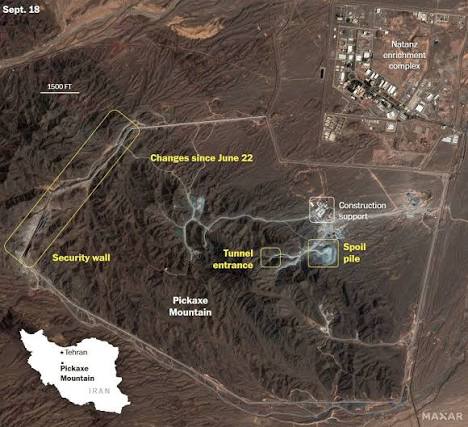
Pickaxe dediğimiz hat imhasının, Fordow ve Natanz operasyonlarıyla kesinlikle karıştırılmaması gerektiğini baştan belirtelim. Burası henüz yeni tamamlanmış ve İran nükleer programı için "Nuh'un Gemisi" olarak adlandırılan oldukça kritik bir üs, adeta bir kalkan diyebiliriz.

Tesis, tam olarak doğal bir granit zırh içinde, 1600 metrenin üzerinde bir yüksekliğe sahip Zagros hattında bulunuyor. Granit kayaçların sismik dalgaları dağıtma özelliğinin yanı sıra tünelleri zırhlayan koruyucu kayaların kalınlığı bazı hatlarda 100-200 metre aralığındadır.

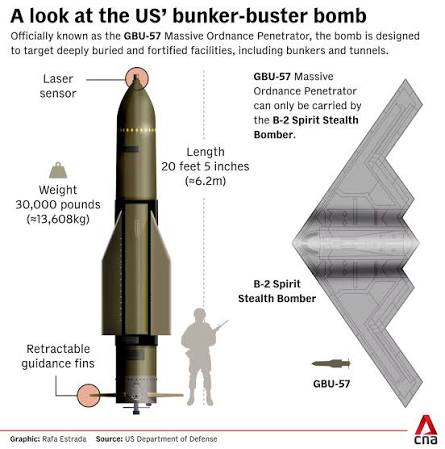
Bunu şöyle anlayabilirsiniz: Hâlihazırda ABD envanterinde bulunan en yıkıcı sığınak delicilerden biri olan GBU-57'ler, bu şartlarda ortalama 40-50 metre derinliğe nüfuz edebilir. Tabii ki böyle bir operasyonda ardışık saldırılar göreceğimizi unutmayalım.

Görsel


Şunu da belirtelim; tesisle ilgili bilgiler neredeyse tamamen iddiadan ibaret. Bazı görüşler iddia edildiği kadar derin olmadığını söylese de tesisin ana amacının, tam olarak bu saldırılara karşı kalkan görevi görmek olduğunu atlamayalım.

İşte bu noktada, eğer iddiaları doğru kabul edersek ABD'nin tesisi uzun süreli hasarla kullanılamaz hâle getirme ihtimali olsa da yok etmeyi ve kritik kısımların imhasını gerçekleştirmesi, ardışık hava saldırılarıyla dahi oldukça düşük bir ihtimaldir. Ayrıca Axe'in; 4 giriş tüneli ve açıları itibarıyla bu tarz saldırılarda hedeflemeyi zorlaştıracak ve hasarı ölçeklendirecek şekilde inşa edildiğini de unutmamak lazım.

Durum buyken ilk akla ardışık saldırılar ve mühürleme hamleleri geliyor. Yani birden fazla sığınak delici saldırıyla birlikte, 4 ana giriş portalının imha edilmesiyle tesisi gömme operasyonu yapılır ve belki küçük bir ihtimalle bu noktada sınırlı bir asker inişi de görülebilir.

Mühürleme konusunda en çok "Günün sonunda tekrar erişilebilir hâle gelmez mi?" sorusu geldiği için kısaca ona değinelim. Kısmen evet; ancak bunu basitçe "Tünelin kapılarını kapattık, giremezler" şeklinde değerlendirmek oldukça yanlış.

Portallar hedef alındığı anda tünel içi hava şaftlarının devre dışı kalmasıyla iç basınç ve sıcaklık artar ve santrifüjler kendilerini imha eder. Santrifüjler oldukça hassas cihazlardır ve çalışmaları için kesintisiz bir güç akışı gerekir. Tabii yine burada şunu belirtmek lazım: Acil durum prosedürleri ve iç enerji kaynakları ile ilgili detaylı bilgimiz yok. Bu da kesin olarak "santrifüjler iflas eder" dememizi engelliyor ancak yüksek ihtimal yine de bu yönde.

Ayrıca eğer bu aşamaya kadar gelinirse, yani İran hava sahası ve deniz hattı artık ABD kontrolündeyse ve İran'ın savunma ile müdahale kabiliyetleri köreltilmişse, bu hat "silahsızlandırılmış hat" olarak ilan edilecektir.

Peki, başka ihtimal var mı? Her ne olursa olsun tesis hâlâ tamamen yok edilmiş sayılmaz ve evet; geçmiş hafızamız bize "tamamen yok edilmemiş tesis = devam eden risk" dersini hatırlatıyor.

Bu noktada büyük bir maliyet kumarı oynanıp oynanmayacağını birlikte göreceğiz. Eğer gerçekten tam anlamıyla "burası artık yok" demek istiyorsak iki yol var:

1) ABD tüm küresel doktrini yerle bir edecek ve Trump, tarihe Hiroşima'dan sonra ilk nükleer silah kullanan lider olarak geçerek taktik nükleer saldırı gerçekleştirecek.
2) Vietnam'ın bile devede kulak kalacağı şekilde Zagros'a elit özel kuvvetlerin inişi gerçekleşecek.

İkisi de oldukça maliyetli ve riskli kumarlar olarak karşımıza çıkıyor; ancak birer ihtimal olarak masanın bir köşesinde durmasında fayda var.

Şimdi akla gelebilecek şu soruyu da cevaplayarak tamamlayalım:

ABD geçen yıl Natanz ve Fordow'a saldırırken İran'ın ruhu duymadı, şimdi neden bu kadar uğraşıyor? Girsin ve bombalasın :)

İki dönem arasındaki en büyük fark, şu an masada topyekün bir savaşın ve iki tarafın mevcut olmasıdır. ABD-İran, özellikle Kıbrıs bayraklı M/V GFS GALAXY saldırısıyla topyekûn savaş içinde olduklarını kâğıt üstünde de tasdik etti. Bu durum, olası bir saldırıya karşı verilecek cevabın ve etkinin boyutunu önemli ölçüde şekillendirir. Aynı zamanda geçtiğimiz yıl hem İsrail'in alan açma saldırıları hem de ABD'nin radar sistemlerine yönelik siber atakları, İran için tecrübe edilmiş bir deneyim sundu. Ayrıca etki bakımından o saldırı, bir uyarı-cezalandırma saldırısıydı.

Ancak bu sefer tam anlamıyla masada bir imha saldırısı görüyoruz. Belki haftalarca sürecek bir hava koridoru... İşte en temel fark bu. Bu çapta bir operasyon "gir-çık" değildir ve bu sebeple önce İran'ın elindeki tüm savunma ve misilleme kartları fiziksel olarak yok edilmek zorundadır.

Yani işin özü, ekstrem bir anlaşma masası görmezsek ABD gerçekten bu süreci bitirmeye geliyor. Bu, artık düzenli aralıklarla tekrarlanması göze alınabilecek bir küresel gerilim değil. Hem maliyetler hem bölge ticaretine etkisi hem de İran'ın uranyum zenginleştirmede geldiği nokta... Bu konuyla ilgili detayları zaten makale kısmında yazmıştım.
visibility 119

Anıl Evci

@anilevci_

Agentic AI'larda Görünmeyen Tehlike

Görsel


Birçok büyük firma ve bireysel yazılımcının çok hızlı şekilde adapte olmaya başladığı Agentic AI kavramı, beraberinde oldukça büyük bazı tehlikeleri de getirmekte. 

Antrophic'in Opus 4.5 modelinin 2025 sonlarında yayınlanması ile birlikte, yapay zekanın artık hayatımızda Agent'lar olarak kalıcı şekilde var olacağını da görmüş olduk. Agentlar sayesinde birçok bilgisayar işini onlara emanet edebildiğimizi gördük ve efektif şekilde kullanıyoruz; ancak Agentic AI kavramı yazılımcılar tarafında o kadar büyük zamandan tasarruf sağladı ki, kısa sürede büyük bir alışkanlık haline geldi. 

"Ben yazılımcı değilim ki beni neden ilgilendiriyor" diyebilirsiniz. Ancak bunu dememelisiniz; çünkü ister şimdi adapte olmayı tercih edin, ister bir süre sonra, değişmeyecek olan tek konu ise adapte olmamızın zorunluluğu olacak. Kendi çalışma alanınızda her geçen gün birçok kişi, Agentları kullanarak size karşı rekabet üstünlüğü kazandıkça da zaman sizin aleyhinize işleyecek. Bu yüzden hızlıca aksiyon almalı ve Agentic AI kullanarak adapte olmalısınız. Bunu da zaten ilk yazımızda anlatmıştık, peki yazı başlığında yer alan "Görünmeyen Tehlike" kısmı nedir?

Öncelikle adım adım gidelim;

 - Kişisel hayatlarımızda rekabetten ve verimlilikten geri kalmamak için Agentic AI kullanmak zorunda mıyız? Evet. 

- Yazılım bilgisi olmayan insanlar için en mantıklı kullanım platformları Claude ve Codex mi? Evet.

- Kullanılabilecek en mantıklı modeller de Opus, Fable, GPT, Sonnet gibi frontier dediğimiz ana akım modeller mi? Evet. 

Peki bu dil modelleri ve kullanım platformları için neden evet? Açıklayalım;

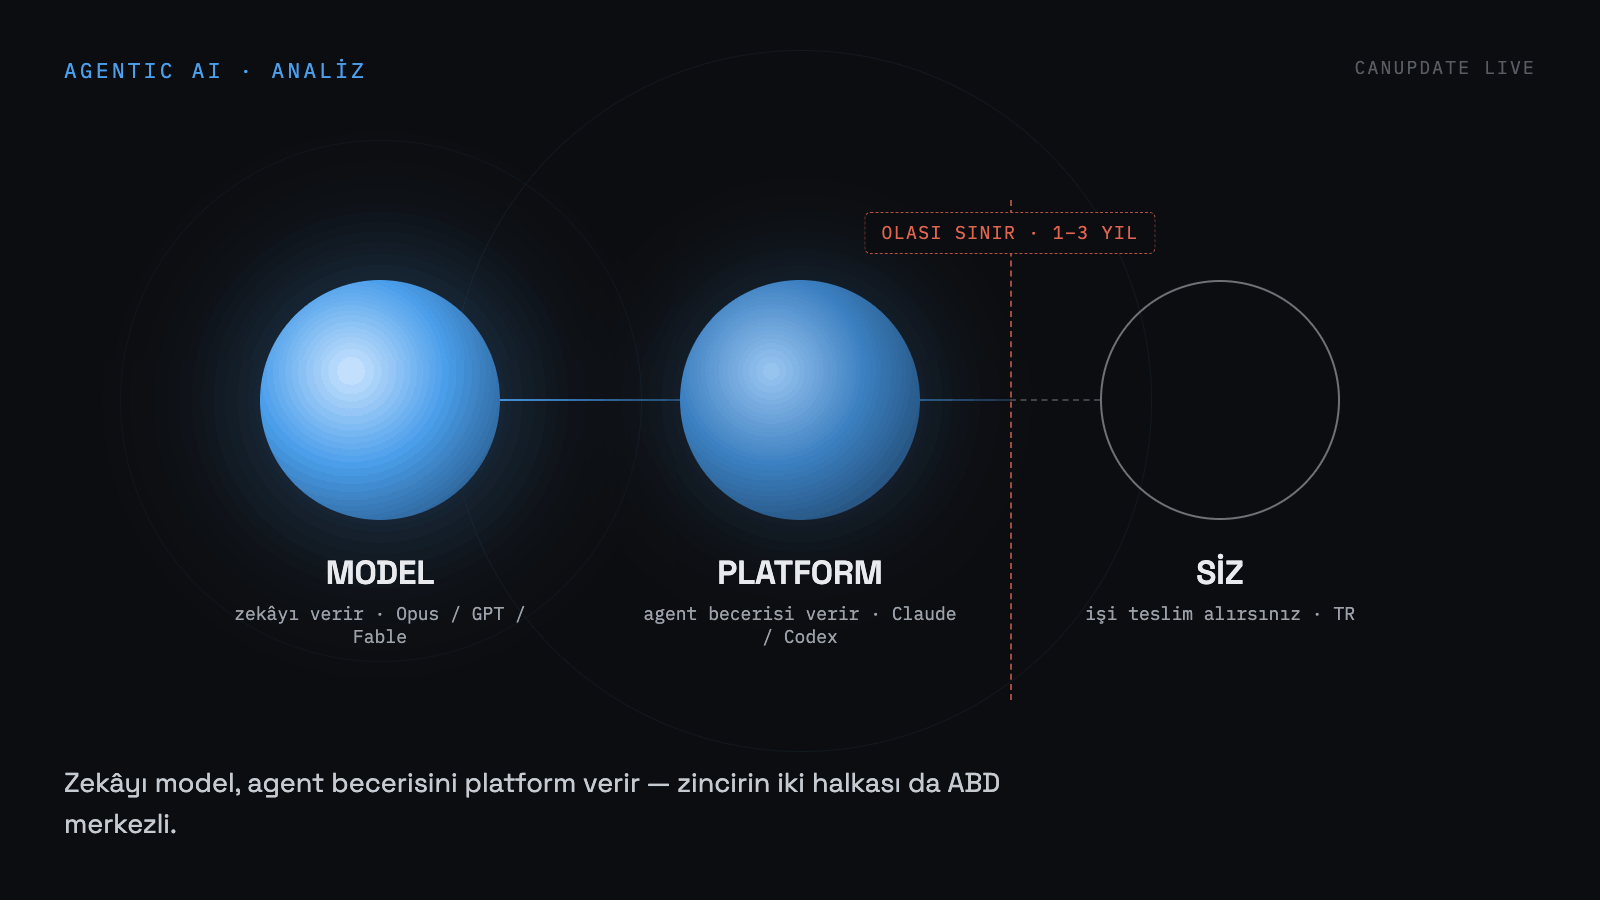
 Opus 4.8 veya Gpt 5.5 gibi AI modelleri bizlere zekayı verir. O zekaya iş yaptıracak, kontrol edecek, istediğimiz işi doğru şekilde almamızı sağlayacak Agent becerilerini ise kullandığımız Claude/Codex platformları verir. Bu platformlar ABD merkezli şirketlere aittir ve şu anda kullanımlar da tüm dünyaya açıktır. 

Görsel


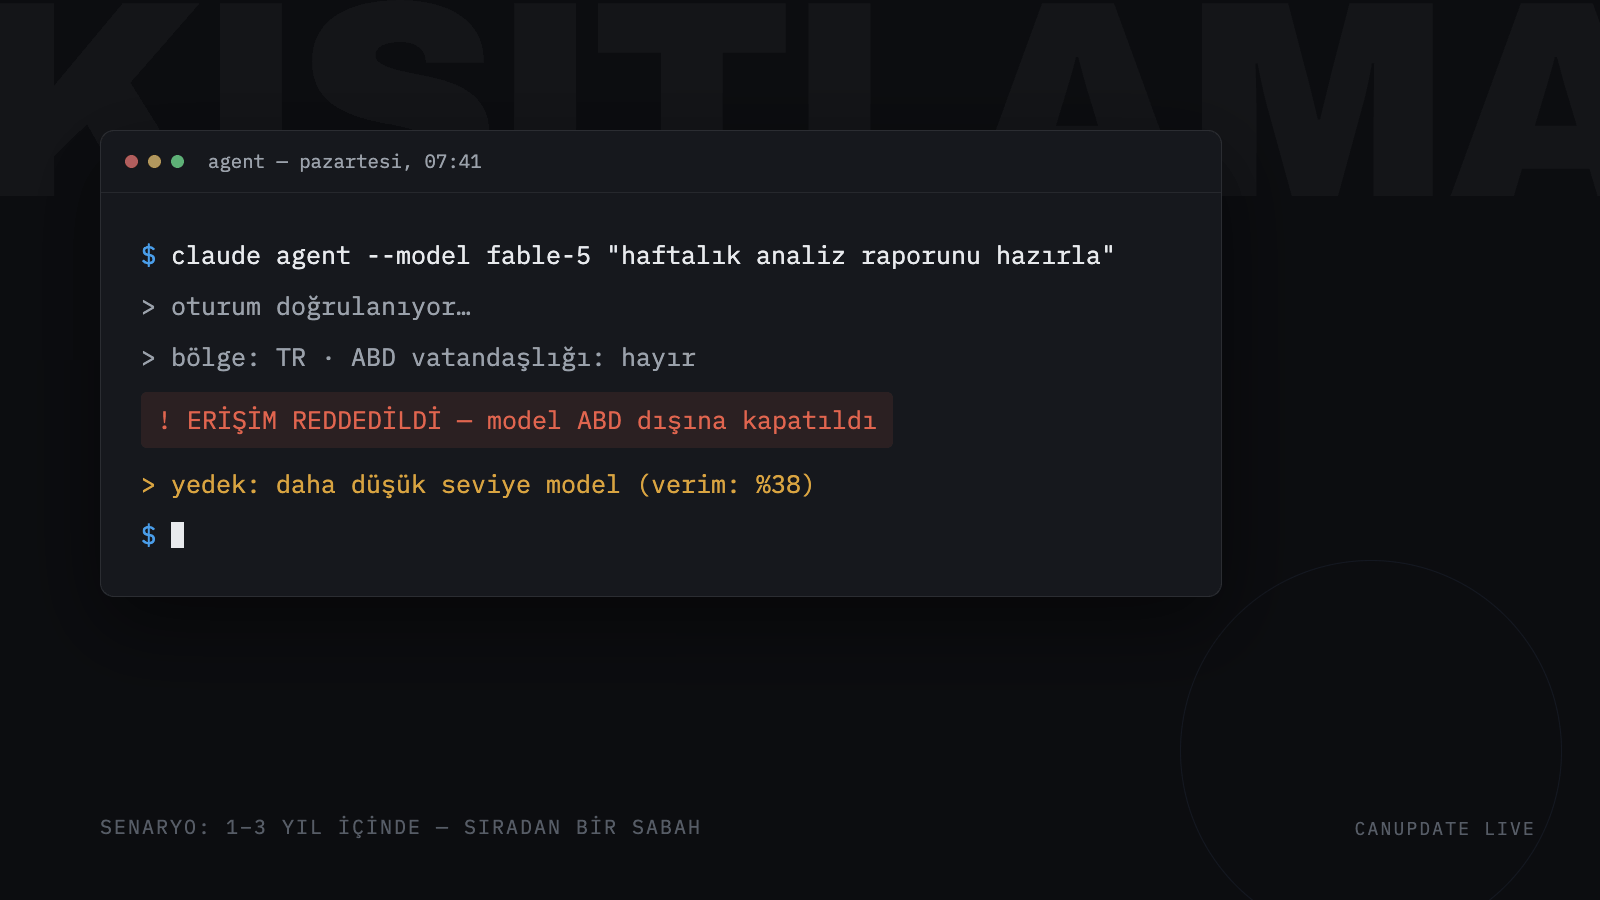
Birçoğunuz da geçtiğimiz hafta muhtemelen "ABD, Claude'ın Fable 5 adlı modelini, ABD vatandaşlığı olmayan kişilere kapatılmasını emretti" haberlerini görmüşsünüzdür. 

İşte bu noktada, size yukarıda farklı ve alakasız gibi görünen konuları birleştirmeye başlıyoruz.

Agentic AI kavramı birçoğumuz için halihazırda vazgeçilmez hale geliyor, kalanımız içinde vazgeçilmez hale gelmek zorunda. Yani çok büyük çoğunluğumuz öyle ya da böyle gündelik hayata adapte edeceğiz. Ancak Claude ve Codex gibi platformlar ve bu platformların yapay zeka modelleri, Türkiye'de üretilen işler değiller. ABD'de üretilen işler. Geçtiğimiz süreçte ABD'nin müdahalesi de gösterdi ki, çok uzak olmayan bir gelecekte (potansiyel olarak 1-3 yıl arası süreçte) ABD vatandaşı olmayan kullanıcılar ve ABD'de yer almayan şirketlere, en verimli dil modelleri kapatılabilir/kısıtlanabilir; platformların agentic becerileri de aynı şekilde verimsizleştirilebilir. 

Görsel


"Bu söylediklerin birer ihtimal.", "Bu söylediklerine göre şimdiden pozisyon alamayız ki." gibi düşünceleriniz olabilir. Evet, söylemlerim birer ihtimal. Hayır, şimdiden önlem alabiliriz. 

Agent yönetimi, her birimizin öğrenmesi gereken ana konu başlığı. Bunu eğitim videoları izleyerek, yapay zekayla birkaç kere konuşarak veya deneyimli kişilere ara ara danışarak öğrenemezsiniz. Kendiniz her gün sistematik şekilde ilgilenmeli ve işler geliştirmelisiniz. 

Geliştireceğiniz işlerin her birini aktif edip kullanmanız gerekmiyor. Bu işlerin her biri sizin Agent kullanımını öğrenmeniz için birer oyun alanı. Çünkü;

1. İlk etapta Agent kullanımını öğrenmelisiniz.
2. Siz bu süreçte deneyim kazandıkça da yeni amacınız olmalı: Agent'ımı nasıl eğitirim?

Peki neden agent eğitmek? Hızlı hızlı ve süslü görünen havalı app'ler geliştirmekle neden yetinmiyoruz? Ya da hiçbir bilgimiz ve deneyimimiz olmadığı halde yapay zeka yapabiliyor diye görsel ürettirip bir şey başarmış gibi hissetmekle neden yetinmemeliyiz? 

Bu noktaya kadar okuduysanız, cevabı da muhtemelen biliyorsunuz artık; çünkü şu an yaptığımız tüm güzel şeyleri, bir süre sonra istesek de bu kadar rahat yapamayacağız.

Ancak bu herkes için geçerli olmayacak. ABD vatandaşları yine yapmaya devam ederken, onlarla mücade etmek isteyen bizler ise geride kalacağız. Aradaki bu farkı kapatmak için ise şimdiden agentlarınızı eğitmeyi öğrenmeniz gerekiyor. 

Kulağa garip bir kavram olarak gelen bu konuyu biraz daha açayım;

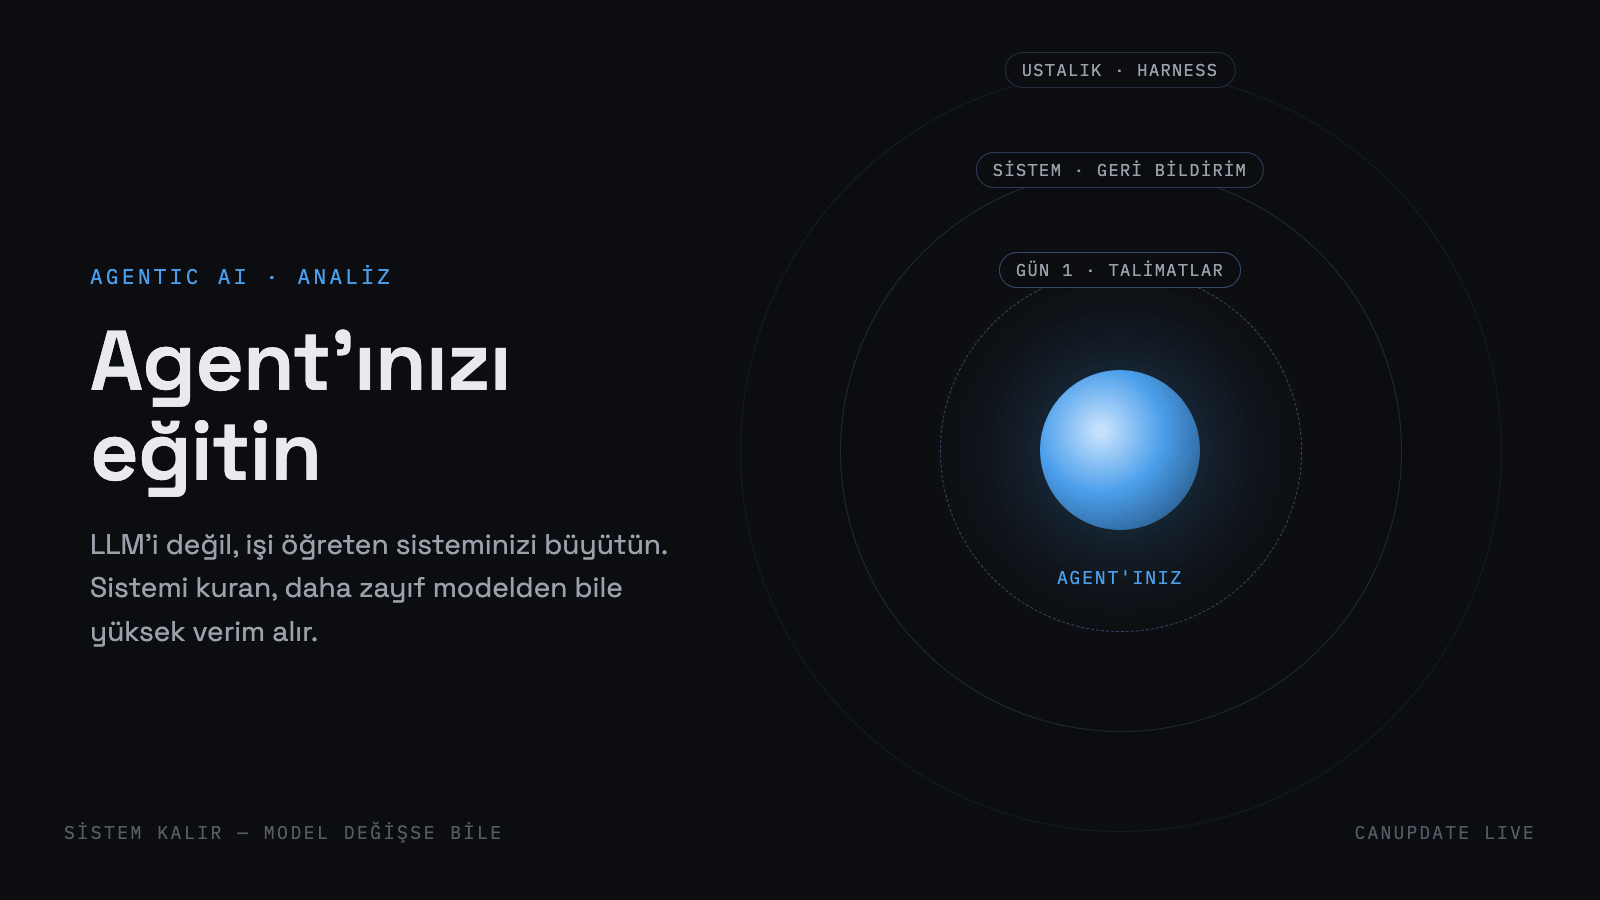
Agent eğitmek, bir yapay zeka eğitmek değil. Yani bir LLM eğitmiyoruz. Erişmemiz gereken seviyeyi daha kolay anlamanız için bir örnekle ifade edeyim;

Görsel


Türkiye'nin ileri gelen üniversitelerinden mezun çok zeki bir öğrenciyi işe aldınız. İşini nasıl yapacağını ona sıfırdan öğreteceksiniz. Ona işi öğretirken, siz de ileride yeni işe alacağınız deneyimsiz kişilere nasıl öğretmeniz gerektiğini de deneyimliyorsunuz ve her seferinde çok bu süreci çok daha iyi hale getiriyorsunuz. Bir noktada da artık sisteminiz oturuyor. 

Sisteminiz oturduktan sonra, daha az kalifiye olan deneyimsiz kişileri işe alsanız dahi, sisteminiz iyi olduğu sürece "olabildiğince yüksek verim" alabilirsiniz. 
İşte buradaki işi öğretme sisteminiz, Agent yönetimi ve agent'a işi öğretme beceriniz; daha düşük kalifiye deneyimsiz çalışan da, ileride gerçekleşecek yasaklardan sonra bizlere kalacak olan daha düşük seviye dil modelleri. 

Artık çağımız atom çağı değil, Agentların çağı. Ülkelerin en büyük silahları ise sahip oldukları yapay zekalar ve agentlar olacak. Bu çağda geride kalmamak için bugünden itibaren hazırlanmalıyız. 

Görsel


Agent eğitmek, sadece işinizi nasıl daha iyi yapacağınızı öğretmekle sınırlı değil; aynı zamanda yapay zeka modelinin agent tarafından nasıl daha verimli ve maksimum limitlerle kullanılacağı ile de ilgili. Bu noktada da bizleri "Harness" kavramı karşılayacak.

Harness kavramı da bir sonraki yazımızın konusu olsun. 

Mutlu pazarlar.

ABD EKONOMİ ANALİZİ

Yıl Ortası Enflasyon Görünümü: Petrol ve YZ’ye Karşı Ücretler ve Kira


Ana Tez


Enerji fiyat geçişi ve YZ kaynaklı bellek maliyetleri 2026’da çekirdek PCE üzerinde yukarı yönlü baskı yaratırken; kira, ücret ve işgücü yoğun hizmetler tarafındaki dezenflasyonist kanal enflasyon görünümünü dengeliyor. Risk dağılımı hâlâ yukarı yönlü; fakat baskının niteliği klasik talep enflasyonundan çok ölçüm, arz ve göreli fiyat şokları üzerinden çalışıyor.

Yönetici Özeti


Çekirdek PCE enflasyonu bu yıl yeniden hızlanarak, kısmen enerji fiyatlarından geçiş, ölçüm sorunlarıyla güçlenen YZ bağlantılı fiyat baskıları ve daha yüksek hisse senedi fiyatlarının tetiklediği finansal hizmet enflasyonunun birleşimini yansıttı. ABD-İran anlaşması enerji kaynaklı yukarı yönlü enflasyon risklerini azaltırken, bellek fiyatlarındaki YZ kaynaklı sıçrama çekirdek PCE üzerinde ölçüm kaynaklı güçlü bir geçici baskı yaratmaktadır.
Temel makro ayrışma şudur: petrol ve YZ bileşenleri çekirdek PCE’yi yukarı iterken, kira ve ücret kanalı aşağı yönlü bir dezenflasyon üretmektedir. Bu nedenle 2026 enflasyon görünümü tek yönlü bir hikâye değildir. Headline enflasyon enerji fiyatlarındaki normalleşmeyle yumuşayabilir; fakat çekirdek PCE, YZ kaynaklı bileşenler ve finansal hizmet enflasyonu nedeniyle daha inatçı görünebilir.

Aralık 2026 için yıllık çekirdek PCE tahmini %3,2; Aralık 2027 için %2,2 seviyesindedir. Çekirdek TÜFE’nin ise YZ ölçüm sorunlarından ve finansal hizmet baskısından daha az etkilendiği için Aralık 2026’da %2,6’ya, Aralık 2027’de %2,2’ye gerilemesi beklenmektedir. Risklerin net olarak yukarı yönlü olduğu değerlendirilmelidir: Orta Doğu’da yeni bir bozulma, petrol ve rafine ürün spreadleri üzerinden headline enflasyonu; enflasyon beklentilerindeki bozulma ise çekirdek kalemleri yeniden yukarı çekebilir.

Piyasa Çıkarımı


Bu raporun piyasa açısından özü: Fed fiyatlamasında ana mesele manşet enflasyondan çok çekirdek PCE’nin kompozisyonudur. Eğer YZ ve enerji kaynaklı geçici baskılar azalırken kira ve ücret dezenflasyonu çalışmaya devam ederse, 2027 için daha düşük enflasyon patikası korunur. Ancak petrol tail-risk’i veya beklenti kanalı yeniden bozulursa, duration ve riskli varlıklar üzerinde yeniden negatif convexity oluşur.

1. Petrol ve Emtia Kanalı: Risk Primi Azalıyor, Geçiş Etkisi Sürüyor


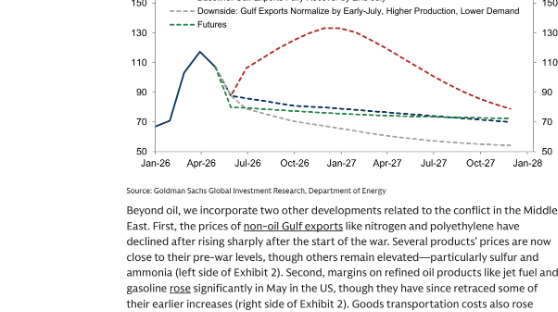
ABD-İran anlaşması, daha yüksek enerji fiyatlarından kaynaklanan enflasyon yukarı yönlü riskleri azalttı. Petrol tahminleri 2026Q4 için ortalama 80 $’a ve 2027 için 75 $’a düşürüldü. Bu, önceki varsayımlara kıyasla bu yıl manşet PCE enflasyonu üzerinde yaklaşık 0,2 puan, çekirdek PCE üzerinde ise yaklaşık 0,05 puan daha az yukarı yönlü baskı anlamına gelmektedir.

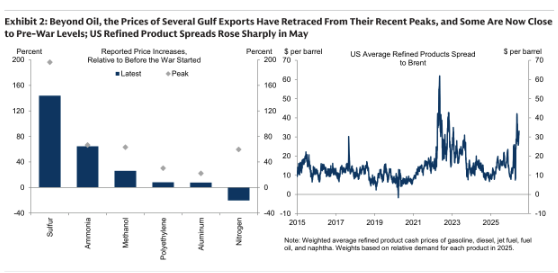
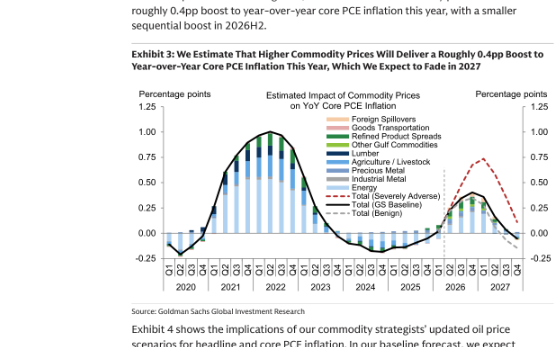
Kısa vadede daha düşük benzin fiyatları Haziran ayında yumuşak manşet enflasyon verilerine dönüşecektir. Haziran için öncü manşet TÜFE ve PCE tahminleri sırasıyla -%0,13 ve %0,07 seviyesindedir. Petrol dışındaki birkaç Körfez ihracatının fiyatları da son günlerde önemli ölçüde düşmüştür. Emtia fiyatlarının 2026Q4’e kadar yıllık çekirdek PCE enflasyonuna yaklaşık 0,4 puanlık katkı sağlayacağı tahmin edilmektedir.

Buradaki kritik ayrım, petrol fiyatının doğrudan headline enflasyonu etkilemesi ile rafine ürün spreadleri, ulaştırma maliyetleri ve ara malı fiyatları üzerinden çekirdek PCE’ye dolaylı geçiş yapmasıdır. Enerji şoku tek seferlik kalırsa dezenflasyon patikası korunur; fakat ulaştırma ve rafine ürün marjları yüksek kalırsa çekirdek mal ve hizmet fiyatlarına daha kalıcı bir iz bırakabilir.

Görsel


Grafik Okuması

Grafik, enerji kaynaklı enflasyon riskinin artık tek bir fiyat patikasına değil, Körfez arzının normalleşme hızına bağlı olduğunu gösteriyor. Baz senaryoda petrolün 2026Q4’e doğru 80 $ civarına gerilemesi, headline enflasyonda kısa vadeli yumuşama sağlar. Ancak Hürmüz kaynaklı yukarı senaryo, manşet PCE üzerinde belirgin bir tail-risk yaratır. Bu nedenle enerji fiyatı Fed reaksiyon fonksiyonu açısından doğrudan değil, beklenti ve geçiş etkisi üzerinden önemlidir.


Görsel


Grafik Okuması

Petrol dışı Körfez ihracatlarında fiyatların zirveden dönmesi enerji-emtia şokunun bir kısmının çözüldüğünü gösterir. Buna karşılık ABD rafine ürün spreadlerindeki Mayıs sıçraması, ham petrol fiyatı düşse bile tüketiciye yansıyan enerji fiyatlarının gecikmeli ve farklı kanallardan çalışabileceğini hatırlatır. Bu ayrışma headline enflasyon ile çekirdek geçiş mekanizmasını birbirinden ayırır.


Görsel


Grafik Okuması

Emtia katkısının 2026 boyunca pozitif kalması, çekirdek PCE’nin enerji dışı görünmesine rağmen emtia kompleksinden tamamen bağımsız olmadığını gösterir. Enerji, rafine ürün spreadleri, nakliye maliyetleri ve endüstriyel metal kanalı birlikte düşünüldüğünde çekirdek PCE üzerinde yaklaşık 0,4 puanlık bir yukarı baskı oluşmaktadır. Bu etki 2027’de sönümlenirse dezenflasyon anlatısı yeniden güçlenir.


Görsel


Grafik Okuması

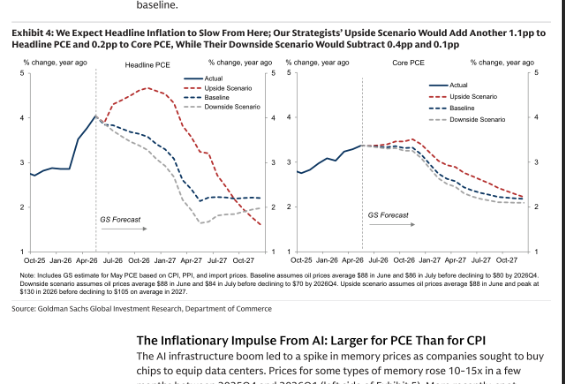
Yukarı senaryoda petrol fiyat şoku headline PCE’ye 1,1 puan, çekirdek PCE’ye 0,2 puan ekleyebilir. Bu, petrolün çekirdek enflasyon üzerindeki etkisinin sınırlı ama ihmal edilemez olduğunu gösterir. Aşağı senaryo ise headline enflasyonda güçlü rahatlama yaratırken çekirdek tarafta daha sınırlı etki üretir. Piyasa açısından bu asimetrik yapı, petrol kaynaklı inflation tail-risk’in opsiyon değerini koruduğunu gösterir.

2. YZ Kaynaklı Enflasyon: Ölçüm Sorunu mu, Gerçek Maliyet Şoku mu?


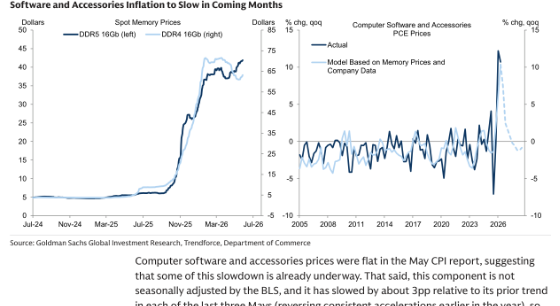
YZ altyapı patlaması, şirketlerin veri merkezlerini donatmak için yonga ve bellek satın almasıyla bellek fiyatlarında güçlü bir sıçramaya yol açtı. Bazı bellek türlerinin fiyatları 2025Q4 ile 2026Q1 arasında birkaç ay içinde 10-15 kat arttı. Daha yakın dönemde spot bellek fiyatları 2025Q4 öncesine göre yüksek kalmaya devam etmekle birlikte artış hızı belirgin biçimde yavaşlamıştır.

Bellek fiyatları üzerindeki YZ bağlantılı baskı, bilgisayar yazılımı ve aksesuarları enflasyonunu yukarı çekerek çekirdek PCE’ye özellikle büyük katkı sağlamıştır. Bunun nedeni, bu kalemin PCE içindeki ölçüm yapısının aksesuar maliyetleri ve bellek fiyatlarından beklenenden fazla etkilenmesidir. Yazılım ve aksesuar enflasyonunun son aylardaki yaklaşık %4-5 aylık artıştan 2026Q4’e kadar yaklaşık %0,6’ya yavaşlaması beklenmektedir.

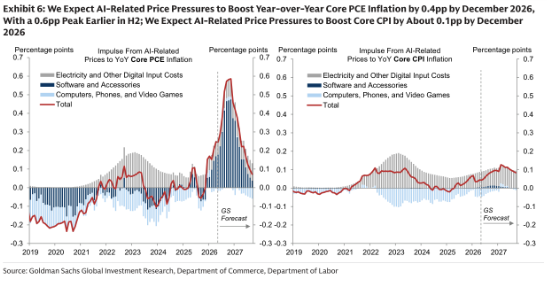
Daha yüksek bellek fiyatlarının 2026 boyunca telefon ve bilgisayar enflasyonunu artırması beklenmekle birlikte, bu kalemlerin genel çekirdek PCE’ye katkısı yazılım ve aksesuarlara göre daha küçük olacaktır. Toplamda, YZ bağlantılı fiyat baskılarının Aralık 2026’da yıllık çekirdek PCE enflasyonunu yaklaşık 0,4 puan artırması; 2026H2 başlarında ise 0,6 puanlık zirve yapması beklenmektedir. Çekirdek TÜFE üzerindeki etki daha sınırlıdır: yaklaşık 0,1 puan.


Görsel


Grafik Okuması

Bellek fiyatlarındaki keskin yükseliş, YZ yatırım döngüsünün tüketici fiyat endeksleri üzerindeki görünmeyen kanalını temsil ediyor. PCE tarafındaki ölçüm yapısı nedeniyle bu maliyet şoku yazılım ve aksesuar kalemine güçlü biçimde yansıyor. Ancak spot bellek fiyatlarında artış hızının yavaşlaması, bu etkinin 2026 sonunda sönümlenebileceğini gösteriyor. Buradaki risk, maliyet şokunun üretici sözleşme fiyatlarına gecikmeli geçişidir.

Görsel


Grafik Okuması

Grafik, YZ kaynaklı enflasyon etkisinin PCE’de TÜFE’ye kıyasla çok daha büyük olduğunu gösteriyor. Bu ayrışma makro tartışma açısından kritik: Fed’in tercih ettiği PCE göstergesi YZ ölçüm sorunlarından daha fazla etkilenirken, TÜFE daha düşük bir geçiş gösterir. Bu nedenle PCE yüksek kalırken TÜFE’nin yavaşlaması, para politikası iletişiminde karışık sinyal üretebilir.


Option Masası Yorumu

YZ kaynaklı bellek şoku klasik talep enflasyonu değil; daha çok ölçüm bozulmasıyla büyüyen geçici bir relative-price shock. Bu yüzden piyasa bunu kalıcı enflasyon betası olarak değil, 2026 PCE fixing’lerinde yukarı convexity yaratan geçici ama etkili bir data-risk faktörü olarak fiyatlamalıdır.

3. Kira ve Ücret Kanalı: Dezenflasyonun Sessiz Motoru


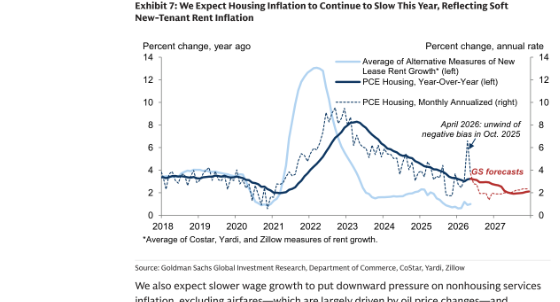
YZ baskısı ve enerji geçişi dışındaki çekirdek enflasyon konusunda daha olumlu bir görünüm korunmaktadır. Kira artışının, yeni kiralama kira artışındaki zayıflığı yansıtarak pandemi öncesi dönemin altına yavaşlaması beklenmektedir. Aylık konut enflasyonu son dönemde dalgalı olsa da ana eğilim, yeni kiracı kira göstergelerinin gecikmeli biçimde resmi konut enflasyonuna geçmesi yönündedir.

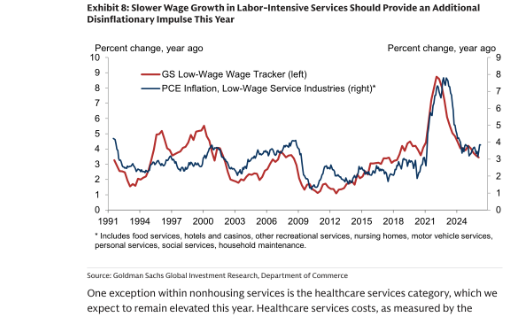
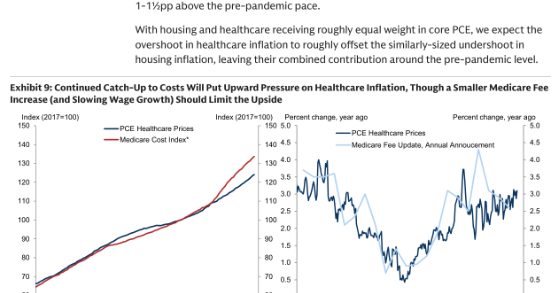
Ücret artışındaki yavaşlama da konut dışı hizmet enflasyonu üzerinde aşağı yönlü baskı oluşturmalıdır. Özellikle emek yoğun hizmet sektörlerinde ücret büyümesinin soğuması, 2026 boyunca hizmet enflasyonunda kademeli dezenflasyon yaratabilir. Bununla birlikte sağlık hizmetleri bu çerçevenin istisnasıdır. Sağlık hizmetleri maliyetleri 2020Q1’den bu yana tüketici fiyatlarından daha hızlı arttığı için sektörde maliyet yakalama süreci devam etmektedir.

Konut ve sağlık hizmetleri çekirdek PCE’de yaklaşık eşit ağırlığa sahip olduğundan, sağlık enflasyonundaki aşırılığın konut enflasyonundaki düşüklüğü kabaca dengelemesi beklenmektedir. Bu nedenle hizmet enflasyonunda genel yön aşağı olsa da kompozisyon düzeyinde önemli ayrışmalar sürecektir.


Görsel


Grafik Okuması

Yeni kiracı kira göstergelerindeki zayıflık, resmi konut enflasyonuna gecikmeli olarak yansır. Grafik, konut enflasyonunun pandemi sonrası zirveden gerilediğini ve 2026-2027 döneminde daha düşük bir patikaya oturmasının beklendiğini gösteriyor. Bu kanal, YZ ve enerji kaynaklı yukarı baskılara karşı en önemli dezenflasyon tamponudur.

Görsel


Grafik Okuması

Ücret büyümesindeki yavaşlama, düşük ücretli ve emek yoğun hizmet sektörlerinde PCE hizmet enflasyonuna gecikmeli baskı yapar. Grafik, ücret kanalı ile hizmet enflasyonu arasındaki ilişkiyi net biçimde gösteriyor. Eğer işgücü piyasası daha fazla soğumadan ücretler ılımlı kalırsa, bu Fed için en iyi senaryodur: dezenflasyon sürer, fakat resesyon sinyali derinleşmez.

Görsel


Grafik Okuması

Sağlık hizmetleri, pandemi sonrası dönemde maliyetleri fiyatlara tam yansıtamamış kalan başlıca sektörlerden biridir. Medicare maliyet endeksi ile PCE sağlık fiyatları arasındaki fark, sektörde yukarı yönlü fiyat ayarlama ihtiyacının sürdüğünü gösterir. Ancak daha düşük Medicare ücret güncellemesi ve sağlık çalışanı ücretlerindeki yavaşlama, yukarı yönü sınırlayabilir.

4. Daha Geniş Enflasyon Riski: Kalıcılık Sınırlı, Kuyruk Riski Canlı


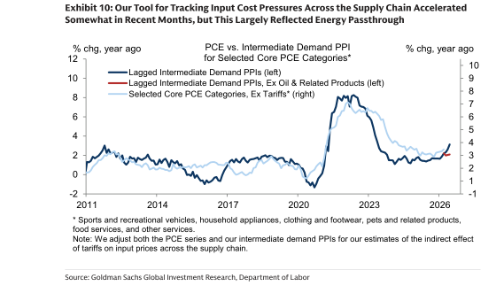
Kalıcı enflasyon riski ve boru hattı enflasyon baskılarına ilişkin göstergeler, temel enflasyon riskinin son aylarda hafifçe yükseldiğini ancak mütevazı kaldığını göstermektedir. ÜFE’lerden gelen sinyale dayalı boru hattı baskıları son aylarda hızlanmıştır; fakat bu hareketin önemli kısmı enerji ve ilgili ürünlerdeki fiyat artışlarını yansıtmaktadır.

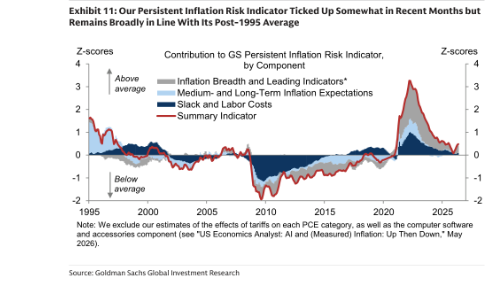
Kalıcı enflasyon riski göstergesi, açık ve ücret baskıları, orta ve uzun vadeli enflasyon beklentileri ve enflasyonun genişliği gibi temel sinyalleri birleştirir. Göstergenin son aylarda bir miktar yükselmesi dikkat çekicidir; ancak seviye hâlâ pandemi sonrası dönemin oldukça altında ve 2000’li yıllardaki normal rejimle uyumludur.

Bu nedenle ana senaryo kalıcı bir yeniden enflasyon değil; geçici arz, ölçüm ve göreli fiyat şoklarının çekirdek PCE’yi 2026 boyunca yüksek tutmasıdır. Risk dağılımı ise asimetriktir. Orta Doğu kaynaklı enerji şoku, beklentilerde bozulma veya firmaların girdi maliyetlerinin ötesinde fiyatlama yapması enflasyonu yukarı taşıyabilir.

Görsel


Grafik Okuması

Girdi maliyet baskılarındaki son hızlanma büyük ölçüde enerji geçişini yansıtır. Petrol ve ilgili ürünler dışarıda bırakıldığında boru hattı baskıları daha ılımlı görünür. Bu ayrım önemlidir: enerji kaynaklı geçiş etkisi sönümlenirse çekirdek enflasyon üzerindeki kalıcı baskı sınırlı kalabilir. Ancak enerji etkisi beklenti kanalına sıçrarsa risk profili değişir.

Görsel


Grafik Okuması

Gösterge, enflasyon kalıcılığı riskinin pandemi sonrası zirvelerden oldukça uzak olduğunu gösteriyor. Yine de son aylardaki yukarı kıpırdanma, Fed’in erken zafer ilan etmesini zorlaştırır. Piyasa açısından bu, faiz indirimlerinin tamamen rahat bir dezenflasyon hikâyesine değil, veri bağımlı ve temkinli bir patikaya bağlanacağı anlamına gelir.

5. Enflasyon Görünümü ve Piyasa Sonuçları


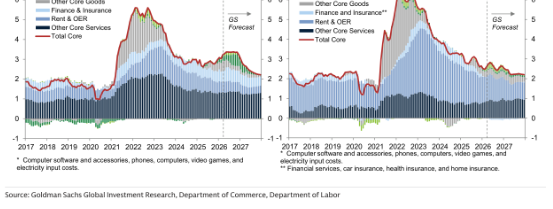
Aralık 2026’da yıllık çekirdek PCE enflasyonu %3,2 olarak tahmin edilmektedir. Bunun nedeni, geçen yılki tarife artışının etkisi azalırken YZ ve petrol bağlantılı baskıların enflasyonu yüksek tutmasıdır. Ardından enerji ve YZ etkilerinin azalmasıyla çekirdek PCE enflasyonunun Aralık 2027’ye kadar %2,2’ye yavaşlaması beklenmektedir.

Kısa vadede, hisse senedi fiyatlarındaki güçlü artışların Mayıs’ta aylık çekirdek PCE enflasyonunu yaklaşık 0,10 puan, Haziran’da 0,05 puan artırması beklenmektedir. Çekirdek TÜFE’nin Aralık 2026’ya kadar yıllık %2,6’ya ve Aralık 2027’ye kadar %2,2’ye yavaşlaması öngörülmektedir. Bu gösterge YZ ölçüm sorunlarından ve finansal hizmet baskılarından daha az etkilenmektedir.

Tahmine yönelik riskler net olarak yukarı yönlüdür. Orta Doğu’daki durumun kötüleşmesi, petrol fiyatları ve rafine ürün spreadleri üzerinden headline enflasyonu yükseltebilir. Daha yüksek enflasyon beklentileri işletmeleri girdi maliyetlerindeki artışların ötesinde fiyat artışlarına yöneltirse çekirdek enflasyon yeniden yapışkanlaşabilir. Buna karşılık barınma enflasyonunun beklenenden hızlı yavaşlaması, petrol fiyatlarının daha fazla düşmesi veya YZ bağlantılı bellek krizinin daha hızlı çözülmesi enflasyonu tahminlerin altına çekebilir.

Görsel


Grafik Okuması

Grafik, 2026’da çekirdek PCE’nin YZ, enerji geçişi ve finansal hizmet baskıları nedeniyle %3 civarında yapışkan kalabileceğini; 2027’de ise bu geçici etkilerin sönümlenmesiyle %2’ye yakınsayabileceğini gösteriyor. CPI tarafındaki daha hızlı yavaşlama, PCE ölçüm yapısına özgü baskıların para politikası iletişimini karmaşıklaştıracağını düşündürür.

Sonuç: Enflasyon Rejimi Tek Bir Hikâyeye Sığmıyor


2026 enflasyon görünümü klasik bir talep aşırılığı hikâyesinden çok daha karmaşıktır. Enerji fiyatları, rafine ürün spreadleri ve ulaştırma maliyetleri kısa vadeli yukarı baskı yaratırken; YZ altyapı döngüsünün bellek fiyatları üzerinden ölçülen PCE kalemlerine etkisi çekirdek enflasyonu geçici olarak yüksek tutmaktadır. Buna karşılık kira ve ücret tarafında dezenflasyonist kuvvetler çalışmaya devam etmektedir.

Piyasa açısından bu tablo, basit bir “enflasyon düşüyor” veya “enflasyon geri geliyor” okumasına izin vermez. Doğru okuma şudur: çekirdek PCE 2026’da yüksek kalabilir, fakat bu yükseklik daha çok geçici, ölçüm ve göreli fiyat şoklarından kaynaklanmaktadır. Kalıcı enflasyon riski ise yükselmiş olsa da pandemi sonrası rejime kıyasla sınırlıdır.

Fed açısından en kritik soru, YZ ve enerji kaynaklı geçici baskıların beklenti kanalına sirayet edip etmeyeceğidir. Eğer kira ve ücret dezenflasyonu devam eder, petrol riski sınırlı kalır ve bellek fiyatlarındaki baskı çözülürse 2027’de %2’ye yakın enflasyon patikası korunabilir. Aksi durumda, piyasa yeniden higher-for-longer riskini fiyatlamak zorunda kalacaktır.

Nihai Masa Notu : Bu görünümde enflasyonun yönünden çok kompozisyonu önemlidir. Headline enerjiyle yumuşayabilir, CPI daha hızlı soğuyabilir; fakat PCE, YZ ölçüm etkileri ve finansal hizmetler nedeniyle sticky görünür. Bu da Fed path üzerinde tek taraflı bir dovish repricing yerine, veri bazlı ve volatility-sensitive bir fiyatlama rejimi yaratır.

kaanyor

@kaanyorfx

Yarı-İletken ile Endeks Örtük Oynaklığı Arasındaki Oran: Bir Dispersiyon Göstergesinin Tanımı ve Yön Öngörüsü Bakımından Sınanması

Özet. Bu çalışmada, yarı-iletken sektörünün (SMH) örtük oynaklığının Nasdaq-100 endeksinin (QQQ) örtük oynaklığına oranını bir dispersiyon göstergesi olarak ele alıyor ve göstergenin uç değerlerinin endeks getirisi üzerinde öngörü gücü taşıyıp taşımadığını sınıyorum. Naif sınamaların işaret ettiği ortalamaya dönüş davranışı, serinin otokorelasyon yapısı korunarak üretilen vekil (surrogate) örneklemler karşısında istatistiksel anlamlılığını yitirmektedir. Bu nedenle gösterge, doğrulanmış bir yön kuralı sağlamaz; betimleyici bir bağlam katmanı olarak değerlendirilmelidir.


1. Giriş

Piyasa analizinin önemli bir bölümü fiyatın yönüne odaklanır; oysa opsiyon fiyatları yöndan bağımsız bir bilgi katmanı içerir. Örtük oynaklık (implied volatility), opsiyon fiyatlarından türetilen ve piyasanın gelecekteki oynaklık beklentisini yansıtan bir büyüklüktür; gerçekleşen (tarihsel) oynaklığın aksine ileriye dönüktür. Bu çalışmada tekil bir oynaklık serisi yerine iki serinin oranını izliyorum: yarı-iletkenlerin örtük oynaklığının endeksin örtük oynaklığına göreli düzeyi. Bu göreli düzey, sektörel ayrışmanın (dispersiyon) bir vekili olup 2023 sonrası yapay zekâ temasının getirdiği tek-isim yoğunlaşmasıyla ilişkili bir gösterge sunar.


2. Göstergenin Tanımı

Gösterge, SMH örtük oynaklığının QQQ örtük oynaklığına oranı olarak tanımlanır. Oranın yükselmesi, yarı-iletkenlerde endekse göreli daha bağımsız ve şiddetli hareket beklentisini yansıtır; düşmesi, sektör ile endeks arasındaki korelasyonun artmasına ve ayrışmanın zayıflamasına işaret eder. Bu oran, dispersiyon ticaretinin fiyatladığı örtük korelasyon priminin doğrudan bir ölçüsü olmamakla birlikte onunla ilişkili bir vekildir.
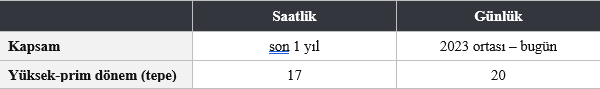
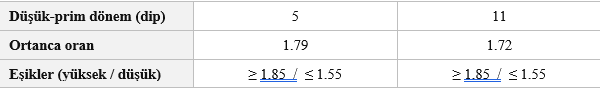
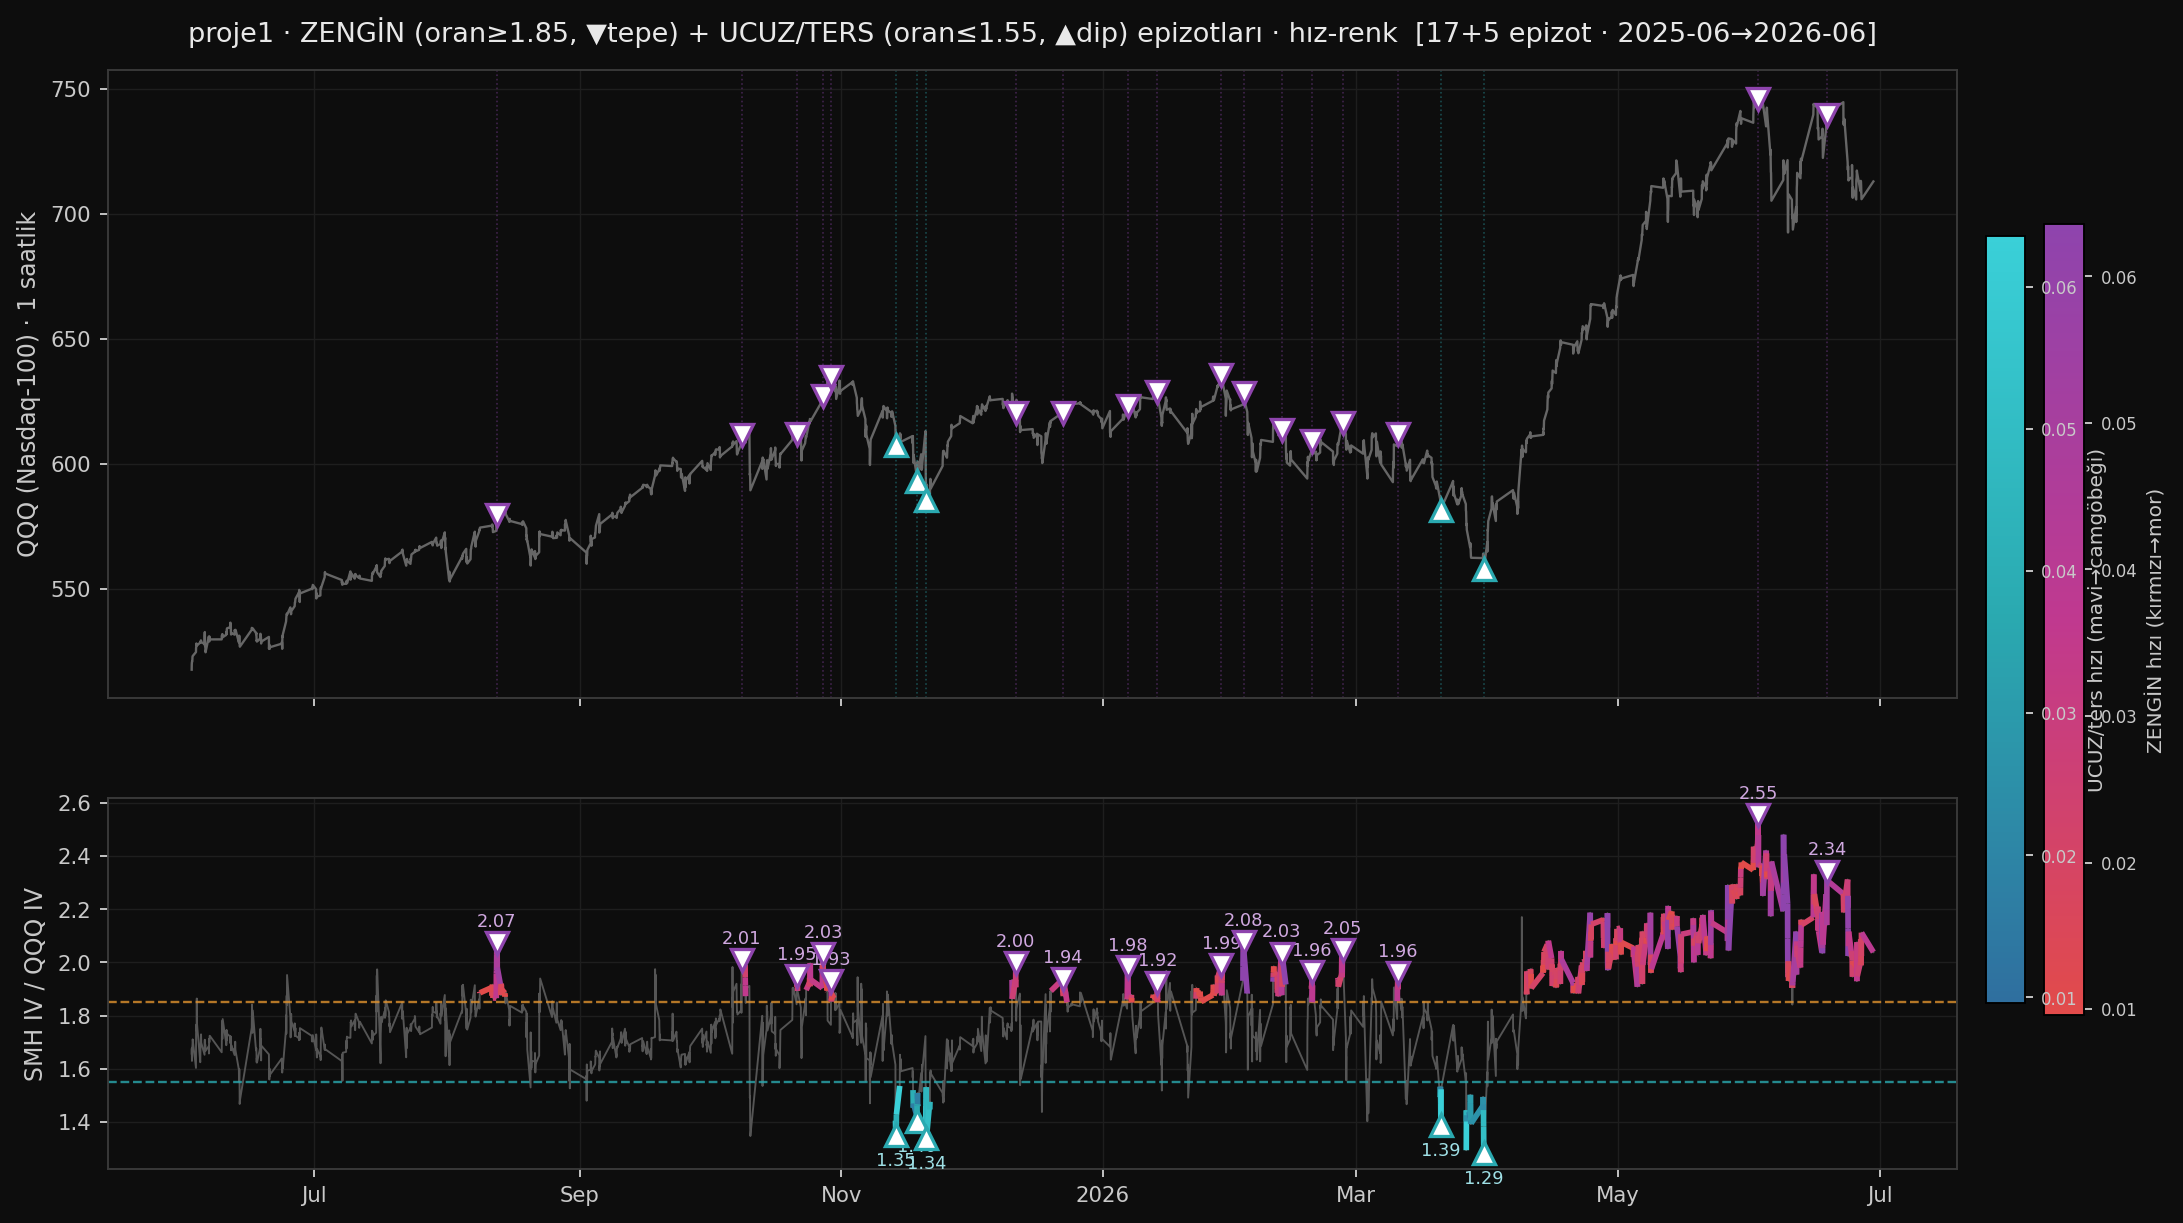
Oranın seyrinde iki tür uç dönem tanımlıyorum: oranın 1.85 ve üzerinde seyrettiği yüksek-prim dönemleri ve 1.55 ve altına gerilediği düşük-prim dönemleri. Görsellerde bu dönemler sırasıyla tepe (etikette ZENGİN) ve dip (UCUZ/TERS) olarak işaretlenmiştir. Görselleştirmede çizginin rengi oranın anlık değişim hızını taşır; böylece bir uç değere yaklaşma ile ondan uzaklaşma ayırt edilebilir.


3. Veri ve Ölçüm

Oran iki zaman ölçeğinde hesaplanır. Saatlik seri son bir yılı kapsayarak gün-içi yapıyı, günlük seri 2023 ortasındaki yapay zekâ rallisinden bugüne uzanan dönemi ve rejim geçişlerini yansıtır. İki ölçekte de oranın ortancası yaklaşık 1.75’tir (saatlik 1.79, günlük 1.72) ve yüksek-prim dönemleri düşük-prim dönemlerinden belirgin biçimde daha sıktır.


Görsel


Görsel


Görsel

Şekil. Oranın saatlik seyri (son bir yıl).


4. Yön Öngörüsü Hipotezinin Sınanması

Sınanan hipotez şudur: oran uç bir değere ulaştığında, sonrasında endeks getirisi öngörülebilir bir davranış sergiler. Grafik ilk bakışta oranın ortalamasına geri dönme eğiliminde olduğu izlenimini uyandırır. Bu gözlem, serinin bağımlılık yapısından kaynaklanan metodolojik bir yanılsamadır.

Oran serisi yüksek otokorelasyona sahiptir; ardışık gözlemler birbirine yakındır. Yüksek otokorelasyonlu (ısrarlı; persistent) serilerde uç gözlemlerin ardından ortalamaya yöneliş beklenen bir örüntüdür ve ortalamaya dönüş (regression to the mean) olgusunun doğal sonucudur, bir öngörü gücü göstermez. Serinin bu bağımlılık yapısını göz ardı eden naif permütasyon ya da kesişim sınamaları anlamlılığı sistematik olarak abartır.

Bu yanlılığı denetlemek için serinin otokorelasyon yapısını koruyan vekil örneklemler ürettim. İki yöntem kullandım: birinci-derece otoregresif (AR(1)) süreçler serinin parametrik otokorelasyonunu yeniden üretir; dairesel öteleme (circular-shift) ise marjinal dağılımı ve örnekleme otokorelasyonunu yaklaşık olarak korur. Her iki yöntem de gerçek bir öngörü kuralı içermez. Gözlemlenen avantajın bu boş (null) dağılım içinde mi yoksa dışında mı kaldığını değerlendirdim. Gözlemlenen etki, vekil dağılımın içinde kalmaktadır; naif sınamada düşük görünen p-değeri, otokorelasyon-korumalı sınamada anlamlılık eşiğinin gerisine düşmektedir. Bu sonuç, oranın belirli bir eşiği aşmasına dayalı otomatik bir alım-satım kuralı oluşturacak doğrulanmış bir yön avantajının bulunmadığı anlamına gelir.


5. Göstergenin Betimleyici Kullanımı

Yön öngörüsünün reddi göstergenin işlevini ortadan kaldırmaz, kullanım amacını daraltır. Gösterge; sektörel oynaklık priminin tarihsel dağılımdaki konumunu, değişim yönünü (hızlanma veya çözülme) ve sektör ile endeks arasındaki uyumu betimler. Bu büyüklükler bir giriş-çıkış zamanlaması üretmemekle birlikte pozisyon büyüklüğünün ayarlanmasında, oynaklık-temelli (örneğin dispersiyon) stratejilerin bağlamlandırılmasında ve içinde bulunulan rejimin tanımlanmasında işlevseldir.


6. Sonuç

Ele alınan oran, otokorelasyon-korumalı sınamada doğrulanmış bir yön avantajı sunmamakta, buna karşılık iyi tanımlanmış bir bağlam ölçütü sağlamaktadır. Daha genel olarak, otokorelasyonu yüksek serilerde gözlenen öngörülebilirlik, otokorelasyon-korumalı bir boş model karşısında sınanmadıkça yanıltıcı olabilir; gözlemlenen anlamlılık çoğu kez metodolojik bir yan üründür.

Anıl Evci

@anilevci_

Yapay Zeka: Agent’ların Yükselişi

İlk yazı itibariyle film adı gibi bir başlığı özellikle seçtim; çünkü önümüzdeki süreçte tıpkı bir bilimkurgu filmi içerisindeyiz gibi bir senaryo yaşamamız gayet olası.


Ekim/Kasım 2025 tarihlerinde hayatımıza giren Antrophic şirketine ait Claude. Opus 4.5 modeli ile birlikte, Agentic AI kavramının ilk büyük temelleri atıldı ve dünyanın artık birçok alanda eskisi gibi olmayacağı kesinleşmiş oldu. 


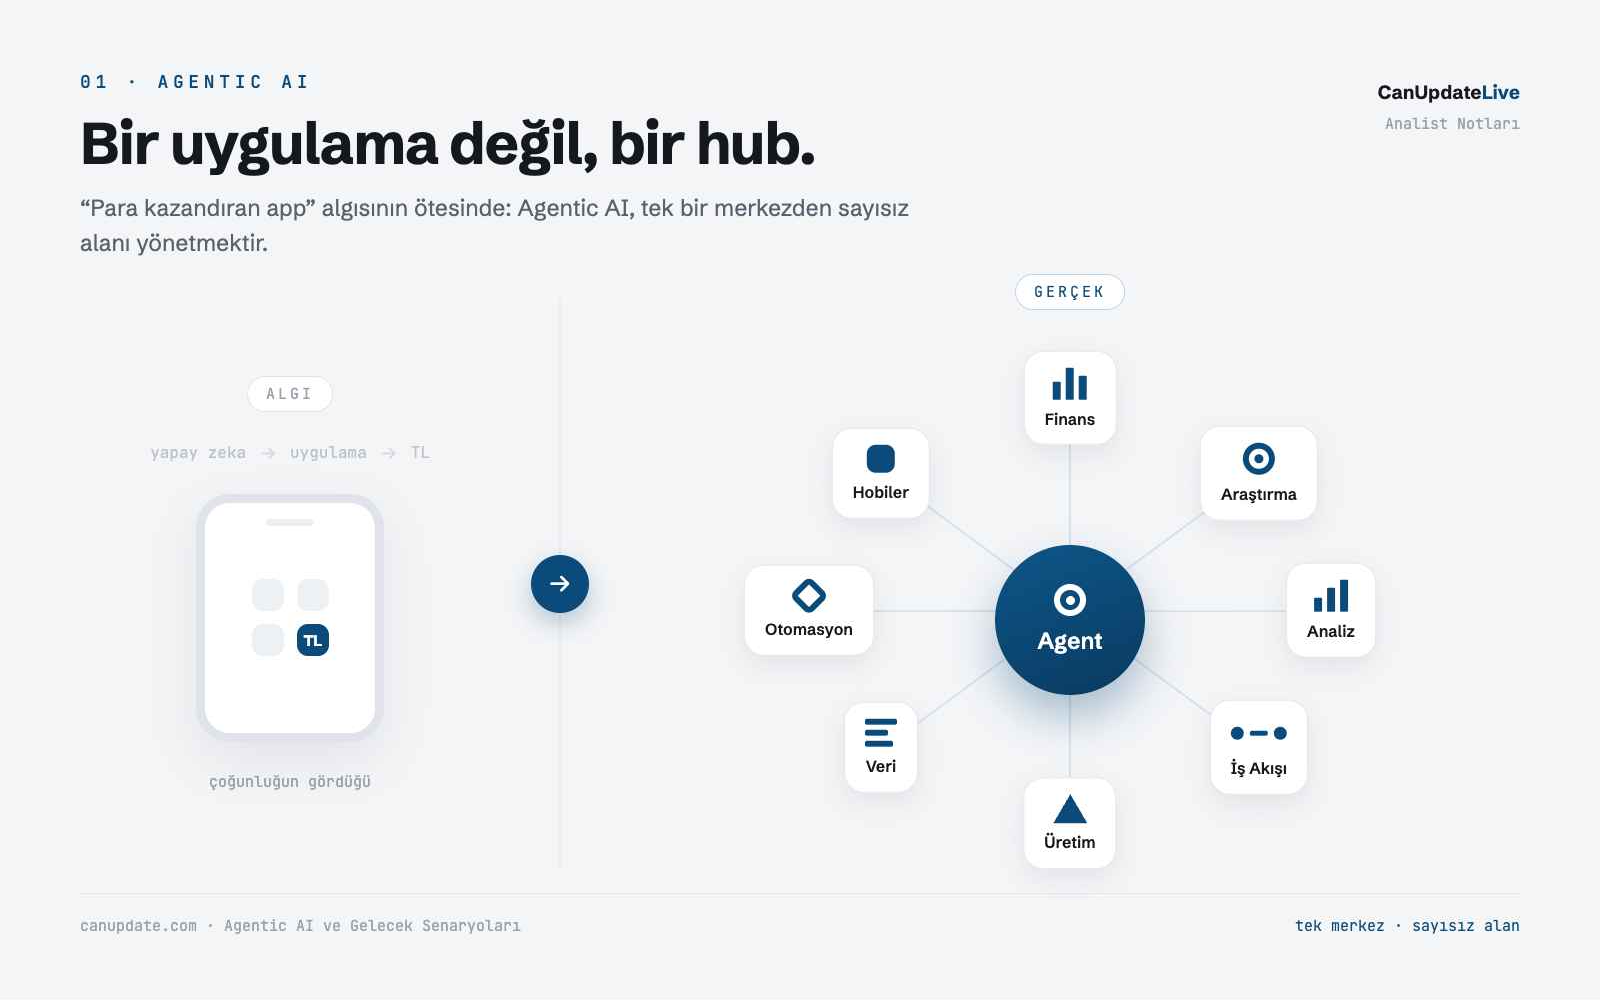
Agentic AI kavramı, günümüz itibariyle hala birçok kişiye yabancı bir kavram. Düzenli internet kullanıcısı olan önemli sayıda kişi telefonundan veya bilgisayarlarından ChatGPT/Gemini gibi gündelik şekilde yapay zekaya erişimlerini sürdürüyor; ancak Agentic AI kavramını duymuş olsalar bile ya cesaret edemiyorlar, ya da potansiyelinin hiçbir şekilde farkında değiller. 

Agentic AI denildiğinde, konuya uzak birçok kişinin aklında canlanan durum “Yapay zekaya telefon app’i yaptırıp yayınlayıp para kazanmaya çalışıyorlar” düzeyinde maalesef ki. Bu etki, sosyal medyadaki yapay zeka influencerlarından kaynaklı oluşan bir etki; ancak Agentic AI bununla sınırlı olacak kadar ufak/basit bir durum değil. 


Görsel


Agentic AI, sizlerin gün içerisinde ilgilendiğiniz birçok alanda, işlerinizi/hobilerinizi çok daha profesyonel, hızlı ve etkili şekilde ele alabilmenizi sağlayan bir kavram. Hemen durumu örnekleyelim;

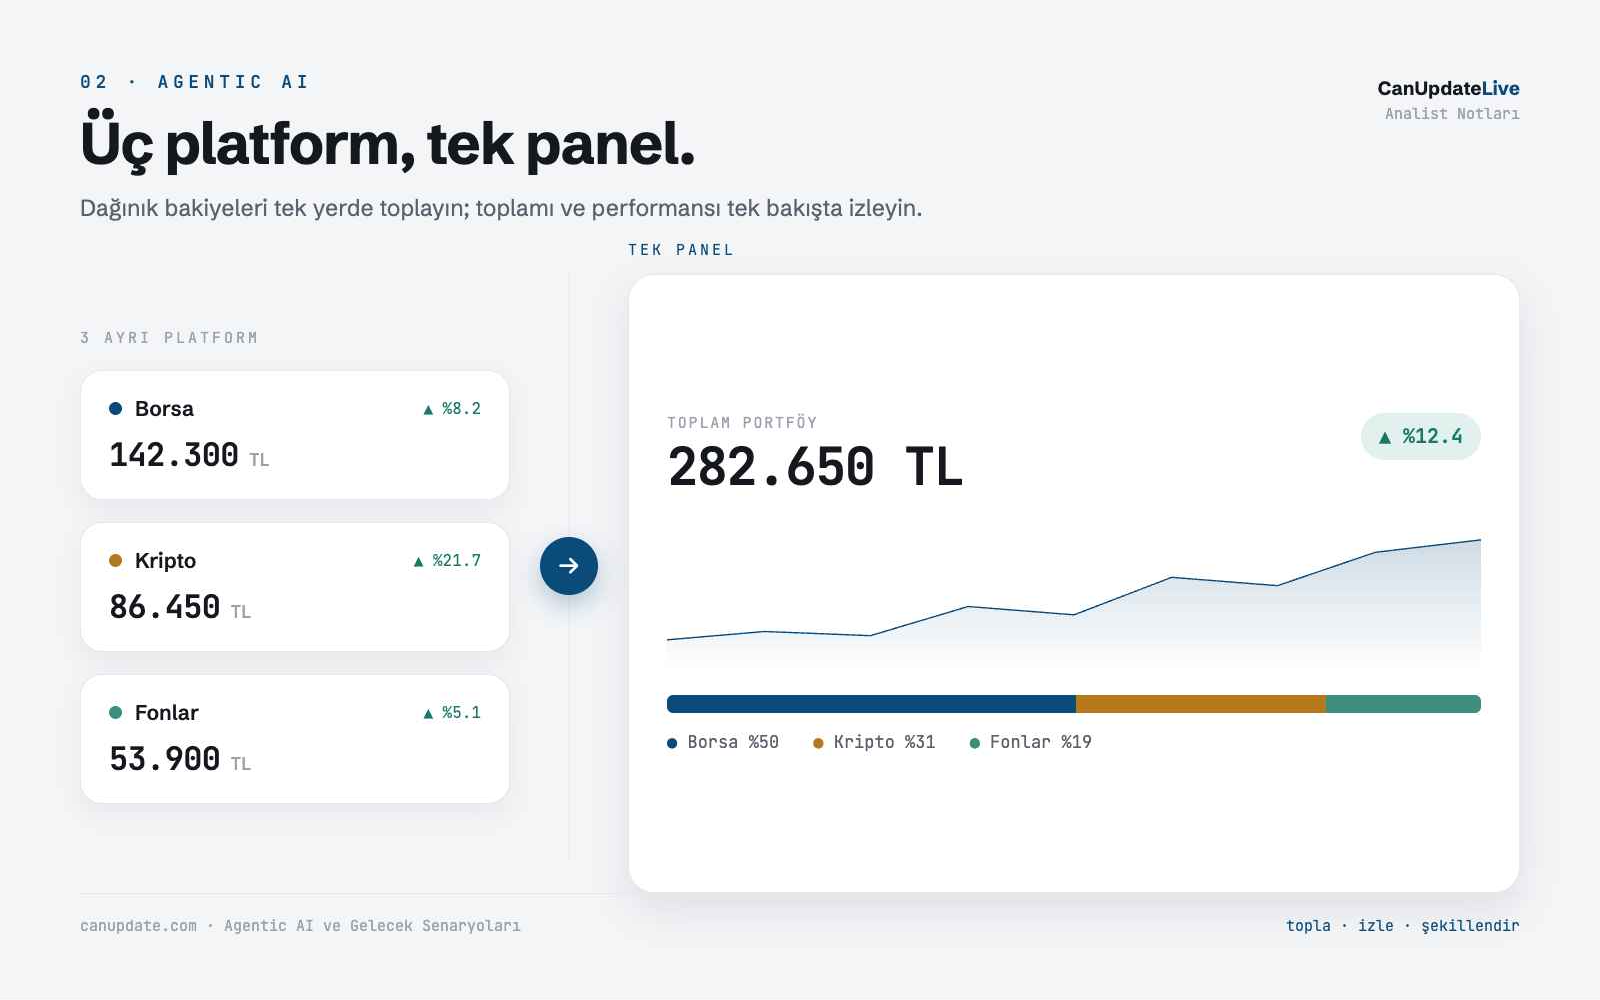
Finansal piyasalarda yatırımlar ve gün içi işlemlerinizin olduğunu varsayalım. 3 farklı platformda yatırım ve gün içi işlemleriniz var. Toplam bakiyenizi tek bir yerde görmek ve bazı konularda da performans takibinizi yapmak istiyorsunuz, bunun için sadece sizin kullanabileceğiniz bir sistem yazdırabilirsiniz. 


Görsel


Peki, bu size neyi sağladı?


1. İstediğiniz an total porftöyünüzü tek bir yerden kontrol edebildiniz.


2. Total portföyünüzün performans takibinizi rahatlıkla yapabildiniz.

3. İhtiyacınıza göre sistemi şekillendirebilirsiniz.


Üçüncü madde, basit gibi görünen ama Agentic AI kavramına nasıl yaklaşmanız gerektiğini gösteren madde. 


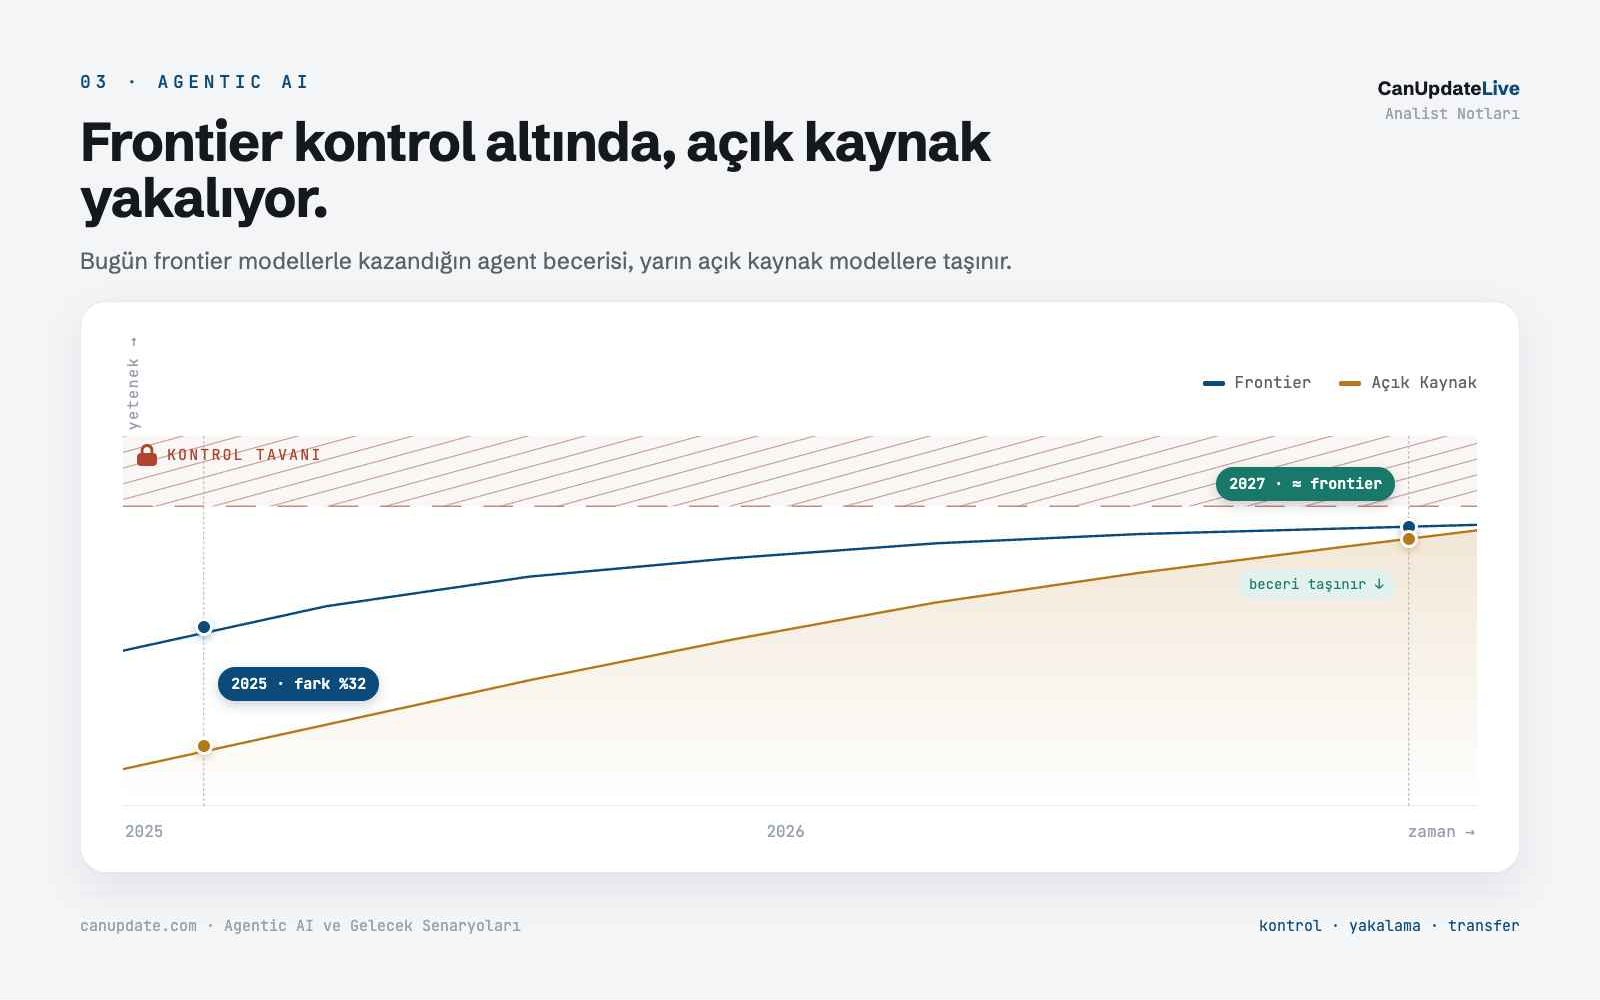
Agent kullanımında yetkin hale gelmek, ilgilendiğiniz alanlarda sizi birçok kişinin önüne geçirme potansiyeli taşır; ancak günümüz itibariyle hızlı şekilde harekete geçmelisiniz. Frontier modeller olarak bahsettiğimiz Gpt/Opus/Fable gibi modellere ABD hükumeti tarafında ciddi kontrol mekanizmaları uygulanmaya başlandı. Günün sonunda bu yetenekli frontier modeller ile Agent yönetimini bir an önce öğrenmek, bizlere ileride, Çinli firmaların open-source yani açık kaynaklı şekilde herkese açık olarak yayınladıkları modelleri de bu Frontier modeller seviyesinde kullanabilmemizi sağlayacak.


Görsel


Özetlemek gerekirse; iyi bir agent yönetimini deneyimleyerek öğrenmek, ilerideki olumsuz koşullarda efektif şekilde Agentic AI kullanımını sürdürebilmemizi sağlayacak.

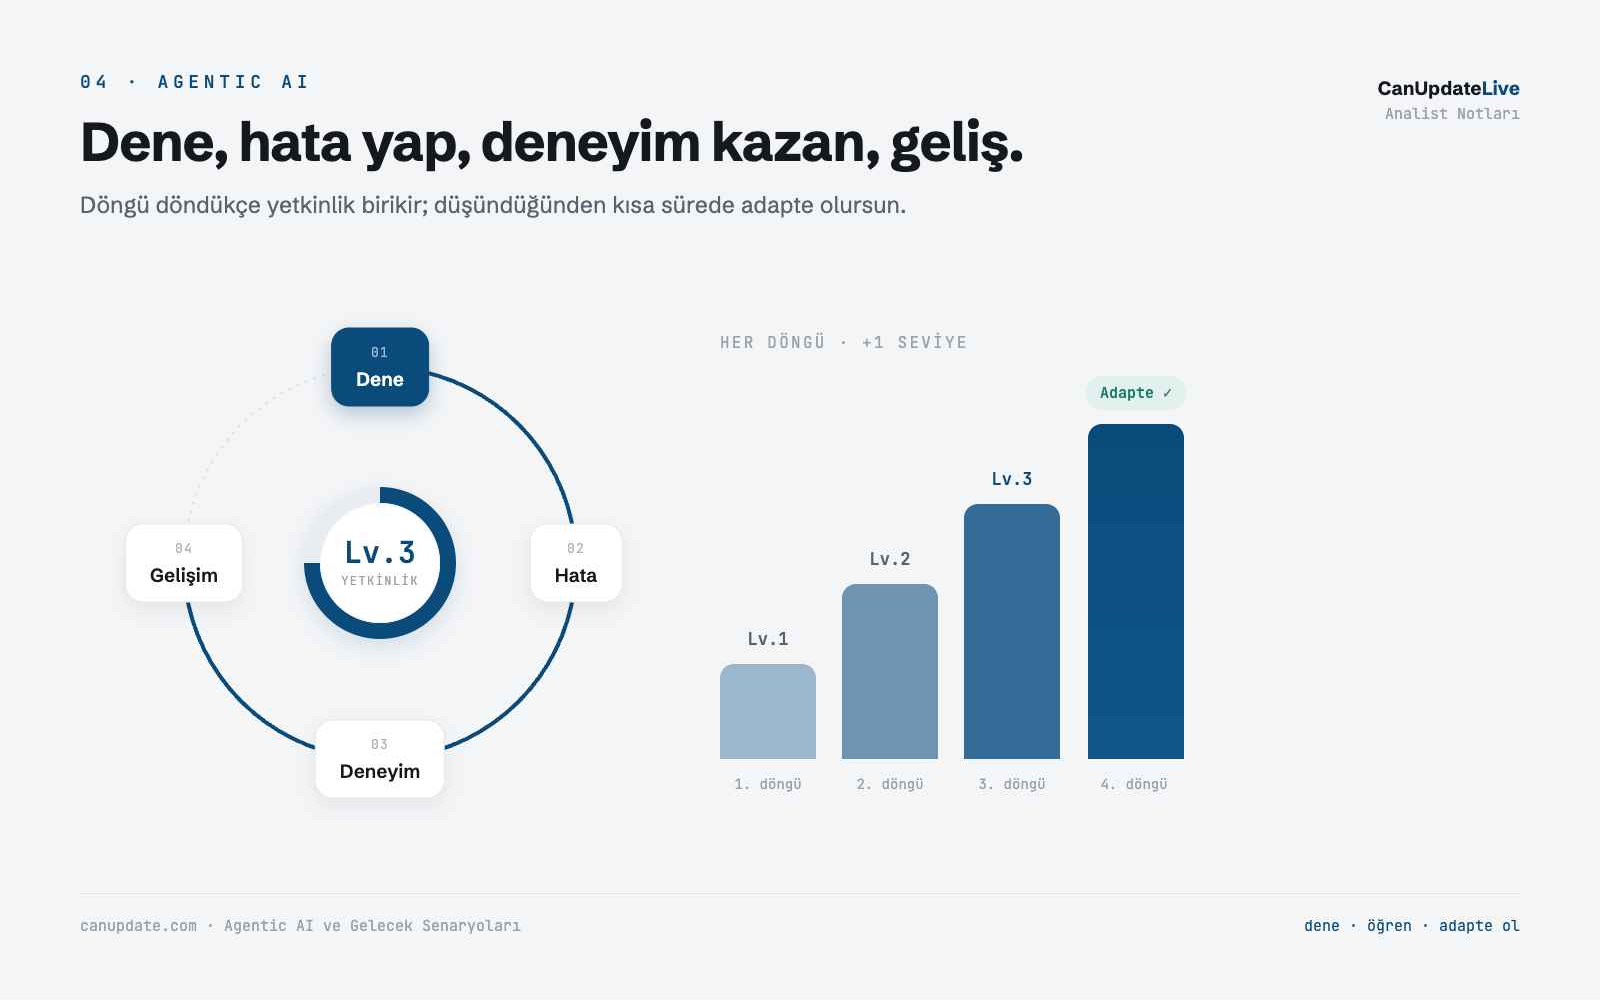
"İyi güzel söylüyorsun ve öğrenin diyorsun da nasıl öğreneceğiz bunu kolay mı?" düşüncenize de cevap vereyim: Evet, kolay. Öğrenebileceğiniz en iyi yöntem, gündelik iş akışınızı kolaylaştırmak için basit fikirler ve çözümleri uygulamak olacak. Kullandıkça hatalar yapacaksınız, deneyim kazanacaksınız, gelişeceksiniz. Düşündüğünüzden kısa sürede de adapte olup efektif şekilde kullanabilecekiniz.


Görsel


Agentic AI kullanımında dikkat etmeniz gereken konuları, gelecekte bizi neler bekliyor, ne gibi olası senaryolar var ve nasıl hazırlanmalıyız sorularının cevabını cevaplarını da bir sonraki yazımızda arayacağız. Keyifli pazarlarınız olsun.
dashboardPortföyreceipt_longİşlemlervisibilityİzlemenotesAnalistcalendar_monthTakvim